

















Fintechs e instituições financeiras ampliam o campo de atuação do corretor


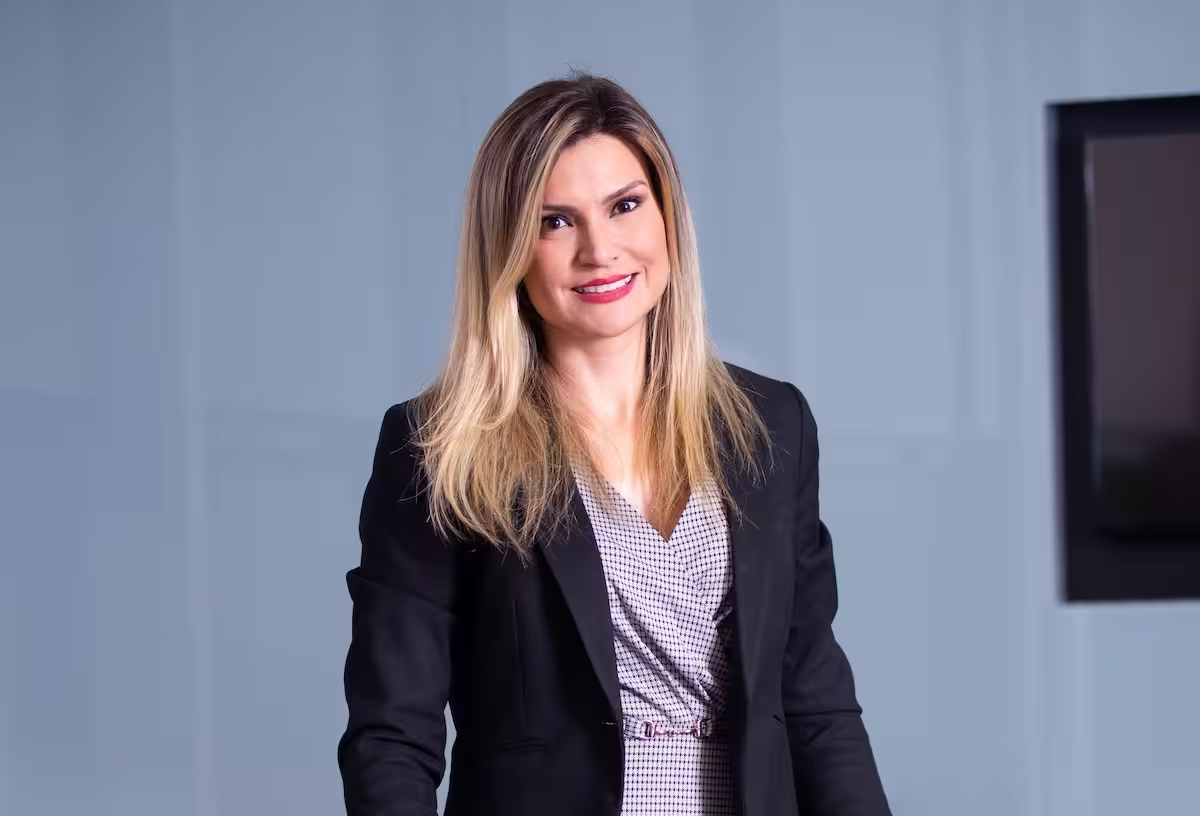
“Vejo uma evolução do papel do corretor: de intermediador de seguros para parceiro estratégico do crescimento dessas instituições”, afirma Mariana Miranda, Head de Linhas Financeiras da Akad Seguros, em entrevista à Insurtalks. A executiva identifica duas frentes de atuação para o mercado segurador no ecossistema financeiro digital. A primeira é proteger as operações das fintechs. A segunda é oferecer seguros aos clientes dessas empresas em jornadas de crédito, pagamentos e serviços digitais. Mariana defende que o corretor acompanhe a evolução dos riscos à medida que a operação ganha escala e que, na distribuição, a oferta responda a uma necessidade concreta do cliente. Confira os principais trechos da entrevista.
Insurtalks: O mercado financeiro digital reúne empresas com modelos de negócio muito diferentes entre si. O que o corretor precisa conhecer sobre uma fintech antes de começar a discutir a proteção daquele negócio?
Mariana Miranda: O primeiro passo é entender como a fintech gera receita, opera e se relaciona com clientes e parceiros. Esse universo inclui instituições de pagamento, plataformas de crédito, bancos digitais, empresas de infraestrutura financeira e soluções de Banking as a Service.
Cada operação apresenta riscos distintos. O corretor precisa compreender a jornada financeira, o fluxo das transações, a dependência de tecnologia e de terceiros e as responsabilidades perante clientes e reguladores. Antes de discutir coberturas e limites, é preciso entender o que pode comprometer a continuidade da operação, gerar perdas financeiras ou afetar a confiança na instituição.
Insurtalks: Com o crescimento de uma fintech, o que você acha que muda na forma como seus riscos precisam ser avaliados?
Mariana Miranda: O crescimento transforma a natureza e a complexidade dos riscos. Uma fintech com poucos clientes pode passar, em pouco tempo, a movimentar volumes financeiros expressivos, ampliar o portfólio e assumir novas responsabilidades regulatórias.
A avaliação precisa acompanhar a evolução da operação. Passamos a olhar com mais profundidade para governança, controles internos, segurança da informação, gestão de terceiros e capacidade de resposta a incidentes. Como o crescimento comercial e a maturidade operacional nem sempre avançam na mesma velocidade, é preciso revisitar os riscos e adequar as coberturas conforme o negócio ganha escala.
Insurtalks: Como o corretor identifica quais riscos de uma fintech devem ser tratados de forma integrada entre Cyber, D&O e E&O?
Mariana Miranda: Vejo essas coberturas como complementares, porque um mesmo incidente pode afetar diferentes dimensões da operação. Se um ataque cibernético interrompe as transações de uma fintech, temos uma exposição de Cyber, que envolve a resposta ao incidente, a recuperação dos sistemas e eventuais perdas pela paralisação. Se clientes reclamarem de falhas na prestação do serviço, pode haver exposição de E&O. Questionamentos sobre decisões de gestão ou falhas de supervisão podem gerar exposição de D&O.
A aplicação de cada cobertura depende das responsabilidades envolvidas, dos gatilhos de cobertura e das condições contratadas. Cabe ao corretor, junto à seguradora, mapear essas interdependências e avaliar possíveis lacunas ou sobreposições ao estruturar o programa de seguros.
Insurtalks: Fintechs, por natureza, operam em um ritmo mais acelerado se comparadas às empresas tradicionais. Que desafios isso coloca para a análise e a subscrição de seguros?
Mariana Miranda: O principal desafio é acompanhar a velocidade da inovação sem abrir mão da disciplina técnica. As fintechs lançam produtos, mudam suas estruturas e estabelecem novas parcerias em ciclos curtos. Com isso, o perfil de risco pode mudar em poucos meses.
Um modelo baseado exclusivamente em questionários extensos e análises pontuais nem sempre acompanha essa dinâmica. Precisamos de uma subscrição mais consultiva, orientada por dados e proporcional à complexidade de cada operação. Uma empresa com pouco histórico pode ter bons controles, e o crescimento rápido, por si só, diz pouco sobre a qualidade desses controles.
Insurtalks: Você enxerga hoje espaço para o corretor ampliar sua atuação junto a fintechs e instituições financeiras além da contratação inicial do seguro? Poderia falar um pouco sobre isso?
Mariana Miranda: Há espaço para uma atuação consultiva e recorrente. O lançamento de um produto, a entrada em um novo mercado ou uma mudança regulatória podem gerar novas necessidades de proteção. O corretor pode ajudar a avaliar esses riscos antes mesmo de uma nova operação ou parceria entrar em funcionamento.
Outra oportunidade é apoiar as fintechs na distribuição de seguros para sua própria base de clientes. Nesse contexto, o corretor conecta gestão de riscos, desenvolvimento de produtos e distribuição.
Insurtalks: Em uma jornada financeira, em que ponto você acha que a oferta de um seguro faz sentido dentro daquilo que o cliente está tentando resolver naquele momento?
Mariana Miranda: O seguro faz sentido quando atende a uma necessidade real e entra naturalmente na jornada do cliente. Uma empresa que busca crédito, por exemplo, pode precisar de proteção relacionada à sua capacidade de pagamento. Na contratação de determinados serviços financeiros ou digitais, pode haver exposição a fraudes ou riscos cibernéticos.
O potencial do seguro embarcado, ou embedded insurance, está em oferecer proteção no momento em que ela se torna relevante. Para isso, o seguro precisa ser útil, fácil de entender e oferecido em um processo de contratação transparente.
Insurtalks: A AKAD está direcionando esforços para atuar tanto na proteção das instituições financeiras quanto na distribuição de seguros por meio delas. O que a companhia pretende construir nesse segmento junto aos corretores?
Mariana Miranda: Queremos ampliar nossa atuação na proteção das fintechs e instituições financeiras com soluções em Cyber, D&O e E&O adequadas às particularidades de cada operação. Também queremos desenvolver parcerias para distribuir seguros por meio dessas instituições, combinando produtos adequados, integração tecnológica, eficiência operacional e capacidade de escala.
O corretor tem papel central nas duas frentes. Seu conhecimento dos clientes e do mercado ajuda a entender a operação de cada parceiro e a estruturar soluções em conjunto. Nossa ambição é construir relações de longo prazo, com modelos comercialmente sustentáveis e rentáveis.





Mais conteúdos

Mais sobre a categoria
Inovação