

















Carros econômicos até R$ 100 mil: como a eficiência e a tecnologia podem influenciar no seguro auto


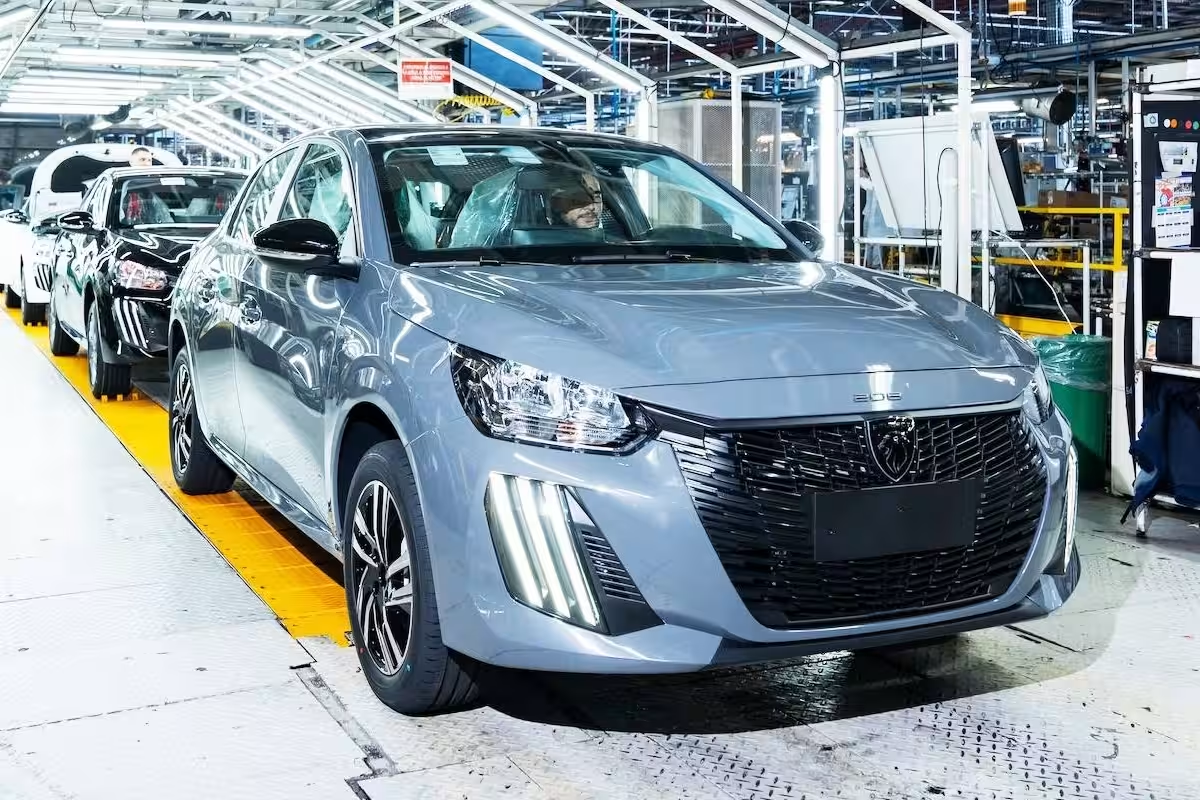
Carros econômicos também entram no cálculo do seguro
Na hora de escolher um carro, o consumidor costuma avaliar não só o preço de compra, mas os custos que acompanham o uso do veículo, como combustível e manutenção – o que pode favorecer a escolha por modelos mais econômicos. Um levantamento divulgado pelo G1 listou alguns veículos de até R$ 100 mil que podem alcançar até 17,7 km/l de gasolina na estrada. Os dados fazem parte do Programa Brasileiro de Etiquetagem Veicular (PBEV), do Inmetro, que reúne 976 veículos de 43 marcas e avalia a eficiência energética por meio de testes que simulam condições de circulação urbana e rodoviária, conforme a norma ABNT NBR 7024. Embora esses resultados ajudem o consumidor a comparar modelos, a eficiência energética não determina diretamente o preço do seguro. Características como o custo de reparação, a disponibilidade de peças, os equipamentos de segurança e o histórico de sinistros são determinantes na avaliação do risco. Assim, conhecer as particularidades dos modelos econômicos permite compreender como a escolha do automóvel pode repercutir nos custos de proteção e nas condições de contratação das apólices.
Modelos que se destacam pelo baixo consumo de combustível
A matéria do G1 destacou seis modelos de até R$ 100 mil que apresentam bons índices de eficiência energética, são eles: Fiat Mobi, Chevrolet Onix, Renault Kwid, Hyundai i20, Peugeot 208 e Citroën C3. Segundo os dados do PBEV, o Fiat Mobi registra consumo urbano de 14,5 km/l com gasolina, enquanto o Chevrolet Onix alcança 17,7 km/l na estrada, o melhor resultado rodoviário entre os modelos citados. Já o Renault Kwid apresenta o menor consumo urbano da lista com etanol, chegando a 10,4 km/l. O Hyundai i20 e o Citroën C3 registram índices de 13,9 km/l na cidade com gasolina, enquanto o Peugeot 208 chega a 15,3 km/l na estrada com o mesmo combustível. Os resultados consideram versões específicas dos veículos e revelam as diferentes soluções adotadas pelas montadoras para melhorar o aproveitamento energético. Para as seguradoras, é necessário avaliar minuciosamente esses veículos, pois, apesar de compartilharem a proposta de economia e preços mais acessíveis, eles podem apresentar diferenças nos custos de reparação, na disponibilidade de peças e nos índices de roubos, furtos e acidentes. Esses fatores influenciam a análise de risco e podem resultar em valores distintos de seguro, mesmo entre veículos de uma mesma faixa de preço.
Como essas características podem influenciar o seguro auto?
A economia de combustível é um dos principais atrativos desses automóveis, mas não determina, isoladamente, o valor do seguro. Conforme explanado acima, modelos compactos como o Mobi e o Kwid podem apresentar custos de reparação diferentes dos observados em outros veículos, enquanto a disponibilidade de peças e a complexidade dos reparos do Onix, do i20, do 208 e do C3 também precisam ser consideradas individualmente. Um modelo com peças de reposição acessíveis e ampla disponibilidade de componentes pode ter custos de reparação menores. Já um veículo equipado com tecnologias mais sofisticadas pode exigir procedimentos específicos de manutenção, equipamentos de diagnóstico e profissionais especializados, elevando o valor de determinados reparos. A presença de sensores, câmeras e outros dispositivos eletrônicos também merece atenção. Apesar de esses recursos possam contribuir para evitar acidentes, eventuais danos a esses componentes podem aumentar o custo de uma indenização parcial. Por isso, a análise de risco precisa considerar tanto os benefícios dos equipamentos quanto às despesas envolvidas em sua manutenção e substituição. Portanto, a eficiência energética pode ajudar o consumidor a economizar no abastecimento, mas a escolha do seguro considera o conjunto de riscos e despesas associados a cada automóvel.
Tecnologia e segurança influenciam a avaliação de riscos
A evolução tecnológica dos automóveis envolve recursos que podem contribuir para a prevenção de acidentes. Entre eles estão o controle eletrônico de estabilidade (ESP), os freios ABS, os assistentes de partida em rampa, os sensores de estacionamento, as câmeras de ré e os sistemas de frenagem automática de emergência. Dependendo do modelo e da versão, esses equipamentos ajudam a evitar colisões, melhorar a estabilidade e oferecer mais controle ao motorista. Nos seguros, a presença desses dispositivos representa mais um aspecto a ser considerado na avaliação dos riscos. Recursos de assistência à condução podem contribuir para reduzir determinadas ocorrências, enquanto tecnologias embarcadas mais sofisticadas também podem elevar os custos de reparação em caso de danos. A substituição de sensores, câmeras e componentes eletrônicos, por exemplo, pode demandar mão de obra especializada e aumentar o valor dos consertos. Por isso, a análise das apólices precisa considerar tanto o potencial preventivo dessas inovações quanto as despesas envolvidas na manutenção dos veículos.
Precificação precisa depende de uma análise individualizada
A ampliação da oferta de veículos econômicos também reforça a importância de segmentar adequadamente os riscos. Automóveis com preços semelhantes podem ter desempenhos distintos em relação à segurança, aos custos de reparação e à incidência de ocorrências. Da mesma forma, o comportamento do motorista e as condições de utilização influenciam a exposição a acidentes e outros eventos cobertos. Por isso, a construção de tarifas competitivas depende da combinação de dados sobre o veículo, o condutor e o contexto em que o automóvel circula. Informações telemáticas, quando disponíveis e utilizadas de acordo com as regras aplicáveis à proteção de dados, podem contribuir para compreender padrões de condução e apoiar modalidades de seguro baseadas no uso. Dessa forma, a personalização pode aproximar a cobertura das necessidades de cada cliente, mas precisa estar acompanhada de controles que assegurem consistência técnica e respeito à privacidade.
Economia na compra, proteção no caminho
A busca por carros econômicos também coloca o seguro na conta de quem pretende reduzir os gastos com o veículo. Afinal, economizar no combustível e na manutenção é apenas parte do custo de manter um automóvel. O valor da apólice, as despesas com reparos e a disponibilidade de peças também influenciam o orçamento do proprietário. Para as seguradoras, essa relação exige uma avaliação que vá além do preço de compra e do consumo energético, considerando como as características de cada modelo interferem nos riscos e nos custos de uma eventual indenização. Nesse cenário, a tecnologia pode atuar nos dois lados: contribuir para uma condução mais segura e, ao mesmo tempo, elevar o valor de determinados reparos. O desafio do mercado está em equilibrar essas variáveis para oferecer seguros compatíveis com o perfil de cada veículo e consumidor. Assim, a economia de um carro não deve ser medida apenas pelo quanto ele consome, mas também pelo custo de protegê-lo ao longo do tempo. Quanto mais precisa for essa leitura, maiores serão as possibilidades de conciliar preços adequados, coberturas compatíveis e sustentabilidade financeira para seguradoras, corretores e consumidores.




Mais conteúdos

Mais sobre a categoria
Inovação