



















O seguro entra em campo para responder pelos prejuízos causados por robôs


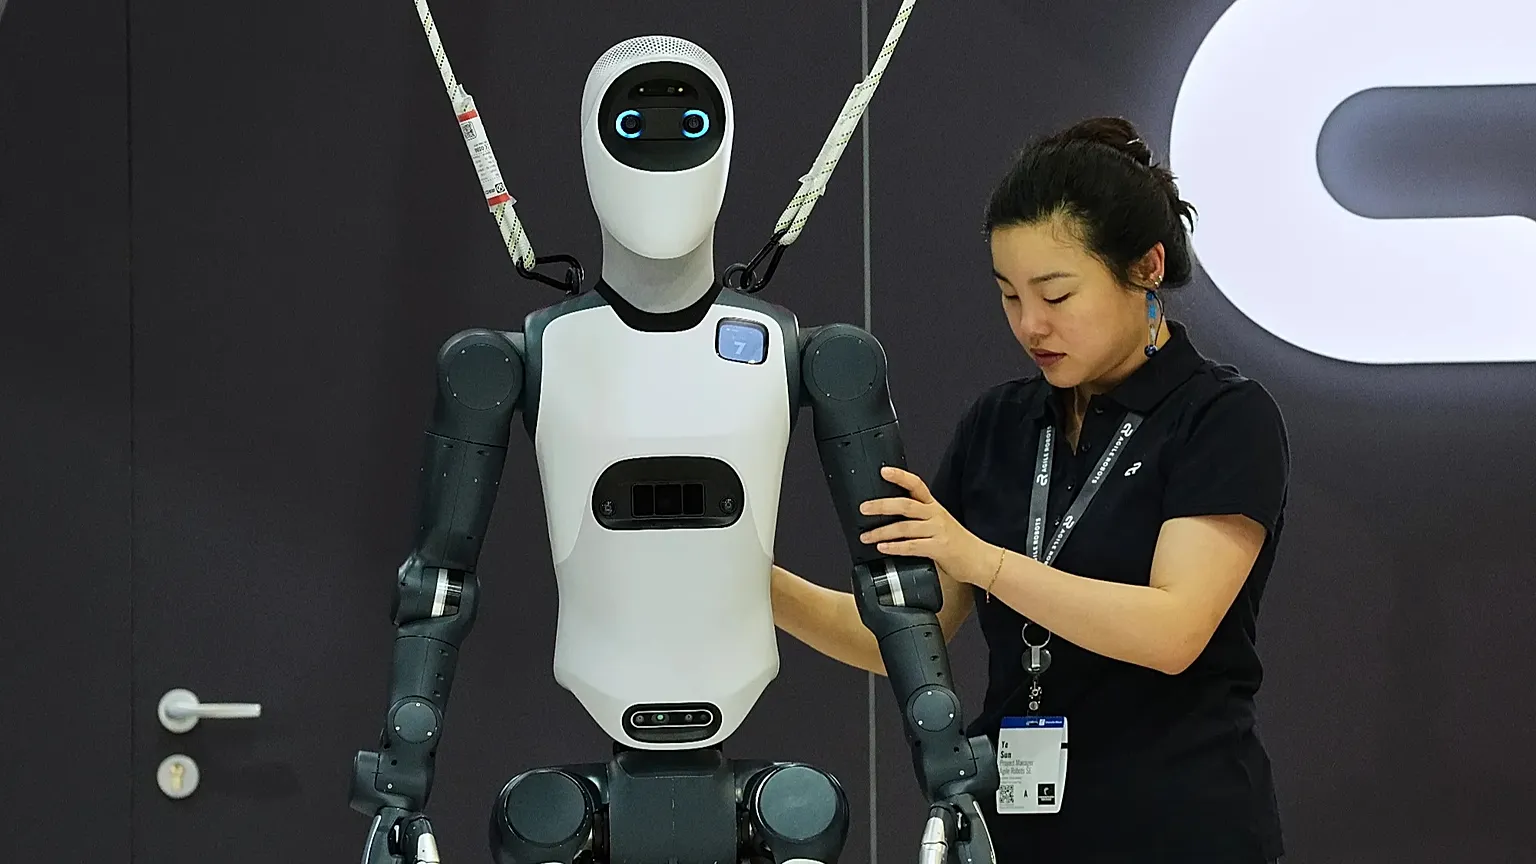
Na feira internacional de comércio de serviços realizada em Pequim, a desenvolvedora Yue Quan Bionics apresentou a Y-Hand M2, mão robótica projetada para reproduzir a destreza humana em gestos como pegar, segurar, apertar e soltar. Cada um desses gestos é capaz de expor a algum risco o objeto manipulado, quem está por perto e o próprio equipamento, por isso a fabricante transferiu esses riscos a uma seguradora firmando, durante o evento, um contrato com o braço de seguros patrimoniais da China Pacific Insurance, segundo reportagem do China Daily publicada em 7 de outubro.
Além de ser um fato interessante por si só, para o mercado de seguros a pertinência de divagar sobre ele mora na natureza das falhas cobertas pela apólice, como defeitos de projeto, de instalação ou de materiais e erros de operação, que pertencem a quem projetou, a quem instalou e a quem operou a máquina e convivem num mesmo documento, sobreposição que torna tão difícil decidir, fora de uma apólice, quem arca com o prejuízo quando um robô falha.
Depois que a garantia termina
Essa sobreposição pesa mais com o passar do tempo, porque o equipamento que sai da fábrica amparado pelo fabricante envelhece, gasta peças e, em algum momento, fica sem garantia. Na mesma reportagem, Chen Jian, responsável pelo subcentro de seguros de tecnologia da PICC em Pequim, observou que os componentes de precisão desses robôs se desgastam relativamente rápido e que, encerrada a garantia, consertos e peças ficam caros a ponto de frear a expansão comercial do setor. Esse diagnóstico levou seguradoras chinesas a formar um consórcio cuja primeira apólice cobre quebras ocorridas depois do fim da garantia original.
No Brasil, o problema ganha camadas próprias. Quando o equipamento é importado, a reposição de uma peça pode depender do estoque do distribuidor, do prazo de entrega e do câmbio, variáveis que alongam o tempo de máquina parada e encarecem cada conserto. O mercado segurador brasileiro já dispõe de ferramentas que alcançam parte desse risco. Há coberturas para a quebra de máquinas que prevê, por exemplo,indenização por danos decorrentes de defeito de fabricação, erro de projeto e falhas mecânicas ou elétricas, e o seguro de garantia estendida, que é muito conhecido por quem compra eletrônicos e eletrodomésticos no varejo. As duas soluções, porém, deixam frestas: o desgaste natural costuma ficar fora das apólices de quebra de máquinas, e a garantia estendida foi concebida para bens de consumo. Um produto pensado para um braço robótico ou para a mão de um humanoide teria de combinar os dois formatos, e é possível que essa combinação apareça primeiro nos contratos de venda, com fabricantes e importadores oferecendo garantia estendida respaldada por uma seguradora como argumento comercial para convencer o cliente a testar a tecnologia.
O campo saiu na frente
Robôs humanoides ainda são raros nas operações brasileiras, e o exemplo mais próximo de um seguro desenhado para uma máquina autônoma no país está nas lavouras, onde operam os drones de pulverização. Segundo o Ministério da Agricultura e Pecuária, a frota desses equipamentos em operação no país saltou de cerca de 3 mil para 35 mil em quatro anos, crescimento que levou ao desenvolvimento de seguros exclusivamente para esses equipamentos. A apólice comum tem coberturas para danos ao aparelho, responsabilidade civil (inclusive por deriva de defensivos sobre áreas vizinhas) e aluguel de equipamento substituto enquanto o drone estiver parado. Poucas companhias oferecem hoje soluções específicas para a categoria e é, portanto, uma oferta ainda em formação, mas que já reúnem os mesmos elementos da apólice da mão robótica chinesa: o dano à máquina, o prejuízo causado a terceiros e o custo da paralisação.
A trajetória dos drones sugere um caminho provável para os robôs em solo brasileiro. A apólice dedicada surgiu quando a frota cresceu o bastante para tornar os sinistros visíveis e depois de a regulação ter criado uma demanda mínima com a responsabilidade civil que a Anac exige desde 2017 das empresas que prestam serviços com drones, como lembra a Mapfre. Fábricas, centros de distribuição e hospitais que começam a testar máquinas autônomas não estão sujeitos a exigência semelhante, e é razoável supor que, até que alguma surja, esses equipamentos continuem protegidos de forma genérica nas apólices patrimoniais e de riscos operacionais das empresas que os utilizam.
Contratos escritos antes do sinistro
Essa proteção genérica tende a funcionar enquanto o robô pertence a quem o opera e trabalha isolado, atrás de grades, e a mostrar seus limites quando a máquina é alugada, circula entre clientes e divide espaço com pessoas.A locação já existe no país, como nos contratos da Robotec, distribuidora de robôs de limpeza, entrega e atendimento que aluga os equipamentos por diárias ou por períodos de 36 meses ou mais, com manutenção e software incluídos, e cada acordo desse tipo envolve ao menos o fabricante, a empresa que aluga e o cliente que opera, sem contar quem fornece o software que comanda os movimentos. Nas relações de consumo, o Código de Defesa do Consumidor atribui ao fabricante a responsabilidade por defeitos do produto, independentemente de culpa, regra que deve pesar quando robôs domésticos chegarem às casas brasileiras. Entre empresas, a divisão depende do que estiver escrito, e o corretor pode fazer diferença lendo o contrato de compra ou de locação antes de propor a apólice, para identificar quem responde pela manutenção, quem autoriza atualizações de software e em que situações um erro de operação transfere a responsabilidade ao cliente.
O corretor pode enxergar as emendas antes do sinistro
Da apólice da mão robótica chinesa, o mercado brasileiro pode extrair três perguntas que convém responder antes que essas máquinas se tornem comuns nas operações locais: quem paga o conserto depois da garantia, quem indeniza o terceiro atingido e quem arca com os dias de equipamento parado. No Brasil, as respostas estão hoje espalhadas por apólices diferentes, já que o dano ao equipamento costuma ficar com o seguro patrimonial ou de quebra de máquinas, o prejuízo do terceiro com a responsabilidade civil e a perda de faturamento com a cobertura de lucros cessantes, cada uma com suas exclusões e, muitas vezes, contratada em momentos distintos. Um robô concentra esses três riscos num único incidente, e quando ele derrubar uma caixa sobre um visitante ou travar uma linha de produção depois de uma atualização de software com falha, a empresa segurada vai descobrir se as apólices que contratou se complementam ou deixam entre si um intervalo sem cobertura. É provável que a primeira contribuição do corretor brasileiro a esse mercado esteja em enxergar essas emendas antes do sinistro, papel que tende a pesar mais à medida que fabricantes, importadores e locadoras começarem a oferecer o seguro junto com a máquina, como já fazem fabricantes e locadoras na China, e a definir em seus próprios contratos como a conta de cada falha será dividida.



Mais conteúdos

Mais sobre a categoria
Inovação