


















Como o corretor pode identificar riscos que o cliente não enxerga no próprio patrimônio


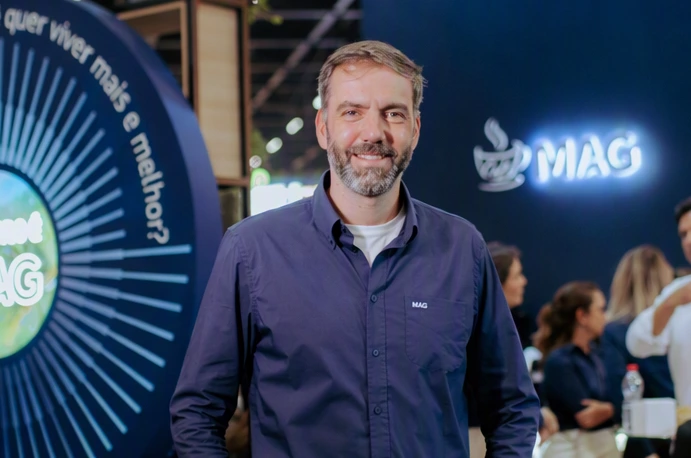
Setenta por cento dos brasileiros ouvidos pela pesquisa FenaPrevi/Datafolha de julho de 2026 dizem temer a morte de um familiar, embora apenas 22% tenham tomado alguma medida para se preparar para essa possibilidade. Transformar essa preocupação em planejamento é, para Thiago Levy, diretor de Parcerias Financeiras do Grupo MAG, o trabalho do corretor que atua como consultor de proteção patrimonial. Em entrevista exclusiva, ele aborda a cultura de proteção no país como um terreno ainda pouco ocupado, cuja expansão depende de profissionais capazes de traduzir riscos financeiros em linguagem clara, preparo que a companhia oferece com a MAG Universidade e seus programas de formação de corretores. Na conversa, Levy fala como as necessidades mudam conforme a fase patrimonial de cada cliente, da proteção da capacidade de gerar renda, prioridade de quem ainda forma reservas, às questões de liquidez e sucessão que pesam sobre quem já acumulou bens e investimentos, e situa o seguro de vida como peça complementar a previdência e investimentos dentro de um mesmo planejamento. O diretor aborda, ainda, diversas outras questões que circundam o tema. Confira abaixo a conversa na íntegra:
Insurtalks: O que caracteriza a atuação de um corretor como consultor de proteção patrimonial e quais responsabilidades acompanham esse papel?
Thiago Levy: O corretor que atua de forma consultiva vai além da apresentação de produtos e coberturas. Ele procura entender os objetivos do cliente, sua estrutura familiar, sua situação financeira e os riscos que podem comprometer seus planos. A partir desse diagnóstico, consegue identificar necessidades de proteção e apresentar soluções adequadas a cada realidade.
Isso exige escuta ativa, atualização constante e capacidade de traduzir conceitos financeiros e securitários em informações claras. Também envolve responsabilidade na recomendação: o cliente precisa compreender o que está contratando, quais riscos estão cobertos, quais são as limitações e como a proteção se conecta aos seus objetivos de longo prazo.
O principal diferencial dessa atuação está na construção de confiança. Quando o corretor conhece a realidade do cliente, consegue estabelecer uma relação que não se encerra na contratação, mas acompanha as mudanças de sua vida e de seu patrimônio. É assim que a conversa deixa de ser exclusivamente sobre uma apólice e passa a fazer parte do planejamento financeiro.
Insurtalks: Quais riscos financeiros e familiares costumam ser negligenciados pelos clientes e como o corretor pode ajudá-los a reconhecer essas exposições?
Thiago Levy: Um dos principais riscos negligenciados é a possibilidade de uma interrupção da renda por conta de imprevistos. É comum que pessoas concentrem seus esforços em acumular patrimônio, investir e planejar a aposentadoria, mas nem sempre consideram o que aconteceria com esses planos diante de uma doença grave, uma invalidez ou um afastamento temporário do trabalho.
Uma pesquisa FenaPrevi/Datafolha realizada em julho de 2026 aponta que 70% dos brasileiros entrevistados temem a morte de um familiar, mas apenas 22% afirmam ter tomado alguma medida para se preparar para essa possibilidade. Quando o assunto é doença grave, 63% demonstram preocupação, mas somente 34% dizem ter adotado alguma medida de proteção. Os números evidenciam uma distância entre reconhecer os riscos e se preparar financeiramente para enfrentá-los.
As consequências financeiras desses imprevistos podem ser significativas. O falecimento prematuro de quem responde pela maior parte da renda, por exemplo, pode comprometer a educação dos filhos, o pagamento de despesas recorrentes e a manutenção do padrão de vida. Em famílias empresárias, a ausência de uma pessoa-chave pode gerar dificuldades financeiras e operacionais. Já em patrimônios mais elevados, a falta de liquidez para arcar com despesas e obrigações relacionadas à sucessão pode pressionar a família a vender ativos em condições desfavoráveis.
O corretor pode ajudar a identificar essas exposições por meio de perguntas sobre dependentes financeiros, compromissos assumidos, fontes de renda, dívidas, reservas disponíveis e planos para o futuro. O objetivo não é criar uma percepção exagerada e alarmista de risco, mas mostrar, de maneira concreta, quais consequências financeiras determinados imprevistos poderiam trazer.
Insurtalks: Como as necessidades de proteção patrimonial variam entre clientes que estão construindo patrimônio e aqueles que já possuem bens e recursos acumulados?
Thiago Levy: A necessidade de proteção muda conforme o patrimônio é construído, consolidado e transferido entre gerações. Por isso, não existe uma única estratégia adequada para todos os clientes.
Para quem está começando a construir patrimônio, a prioridade costuma ser proteger a capacidade de geração de renda. Um profissional em início de carreira, por exemplo, pode ainda não ter reservas suficientes para sustentar a família por um período prolongado caso fique impossibilitado de trabalhar. Nesse cenário, a proteção pode ajudar a preservar a continuidade dos projetos financeiros, como a compra de um imóvel, a formação dos filhos e a constituição de uma reserva para a aposentadoria.
Já para quem acumulou bens e investimentos, a discussão ganha outras dimensões. É preciso avaliar a preservação do patrimônio, a liquidez, a dependência financeira de familiares e a continuidade de negócios, além da organização da sucessão. Mesmo uma pessoa com patrimônio expressivo pode enfrentar dificuldades se seus recursos estiverem concentrados em ativos pouco líquidos e surgir uma necessidade financeira imediata.
O seguro de vida pode contribuir para esses dois momentos, mas com finalidades diferentes. Na fase de acumulação, pode proteger a renda e evitar que um imprevisto comprometa anos de esforço. Em patrimônios consolidados, pode ajudar a disponibilizar recursos para a família e apoiar a organização sucessória, conforme a estrutura adotada e as condições da apólice.
O ponto central é entender que o patrimônio não deve ser analisado apenas pelo que a pessoa possui hoje, mas também pelos objetivos que deseja preservar e pelas pessoas que dependem dele.
Insurtalks: Qual é o espaço do seguro de vida dentro de um planejamento patrimonial que envolve outras soluções financeiras, como investimentos e previdência?
Thiago Levy: Seguro de vida, investimentos e previdência desempenham funções complementares. Os investimentos estão associados à formação e à valorização do patrimônio; a previdência pode contribuir para o planejamento da renda futura; e o seguro ajuda a proteger os objetivos financeiros diante de acontecimentos que podem comprometer sua execução.
Costumo destacar que investir é fundamental, mas proteger aquilo que está sendo construído é igualmente importante. Uma pessoa pode ter uma carteira de investimentos bem estruturada e, ainda assim, precisar resgatar recursos em um momento desfavorável caso enfrente uma doença grave ou fique temporariamente sem renda. A proteção securitária pode ajudar a reduzir essa pressão, de acordo com as coberturas contratadas.
O seguro de vida também pode ter um papel relevante na sucessão patrimonial, ao oferecer recursos aos beneficiários nas condições previstas no contrato. Em determinadas estruturas familiares, esse capital pode contribuir para atender necessidades imediatas, preservar outros ativos e dar mais tempo para a organização da sucessão. Os efeitos jurídicos e tributários, contudo, dependem das circunstâncias e da legislação aplicável.
Por isso, a recomendação não deve ser escolher entre seguro, investimento ou previdência, mas compreender como essas soluções podem trabalhar juntas. O planejamento precisa partir dos objetivos do cliente, de sua capacidade financeira e dos riscos que deseja cobrir.
Insurtalks: Que acontecimentos na vida pessoal ou profissional de um cliente justificam uma revisão do planejamento de proteção patrimonial já contratado?
Thiago Levy: O planejamento de proteção patrimonial precisa acompanhar a vida do cliente. Uma cobertura que fazia sentido alguns anos atrás pode não ser suficiente diante de novas responsabilidades, mudanças de renda ou transformações no patrimônio.
Entre os acontecimentos que justificam uma revisão, destacaria:
- Casamento, união estável ou nascimento de filhos: novas pessoas podem passar a depender financeiramente do segurado.
- Compra de imóvel ou contratação de dívidas relevantes: compromissos financeiros maiores podem exigir uma reavaliação do capital segurado.
- Crescimento profissional ou mudança de carreira: alterações na renda e na estrutura de remuneração podem modificar as necessidades de proteção.
- Abertura, expansão ou sucessão de uma empresa: pode ser necessário avaliar os impactos financeiros da ausência de sócios ou profissionais essenciais.
- Acumulação significativa de patrimônio: a discussão pode passar a incluir liquidez, proteção de familiares e planejamento sucessório.
- Aproximação da aposentadoria: a transição para uma nova fase profissional exige rever fontes de renda, despesas previstas e a estratégia de proteção financeira.
- Mudanças na saúde ou nas responsabilidades familiares: podem tornar necessário reavaliar as necessidades existentes e as possibilidades de cobertura, respeitando as regras de aceitação e contratação de cada produto.
A revisão também deve acontecer periodicamente, mesmo quando não há uma mudança evidente. O corretor pode estabelecer conversas de acompanhamento para verificar se o capital segurado continua adequado, se as coberturas correspondem às necessidades atuais e se os beneficiários e demais dados contratuais estão atualizados. Eventuais alterações dependem das condições do produto e da análise da seguradora.
Essa continuidade é uma das principais diferenças entre uma relação baseada apenas na venda e uma atuação verdadeiramente consultiva.
Insurtalks: A MAG atua em parceria com diferentes canais de distribuição. Como essa experiência contribui para preparar os corretores que desejam desenvolver uma atuação consultiva em proteção patrimonial?
Thiago Levy: A experiência com diferentes canais de distribuição nos permite compreender que as necessidades de proteção variam de acordo com o perfil do público, o momento financeiro e a forma como cada cliente se relaciona com o mercado. Essa diversidade reforça a importância de desenvolver soluções flexíveis e preparar os parceiros para identificar necessidades, em vez de simplesmente apresentar produtos.
Na MAG, temos iniciativas voltadas à formação e ao desenvolvimento contínuo dos corretores. Um exemplo é a MAG Universidade, que oferece cursos, materiais e treinamentos para aprimorar os conhecimentos dos profissionais. Também contamos com o Programa para Formação de Novos Corretores, que combina preparação técnica, atividades práticas e acompanhamento especializado. Os laboratórios de venda são outra ferramenta importante, pois permitem trabalhar habilidades de atendimento e aprimorar a abordagem comercial.
Essas iniciativas contribuem para que o profissional desenvolva uma visão mais ampla sobre a proteção financeira, compreenda as características das coberturas e aprenda a conduzir conversas que partam das necessidades do cliente. Para atuar de forma consultiva, é fundamental saber identificar responsabilidades familiares, compromissos financeiros e objetivos de longo prazo, além de entender como o seguro pode complementar outras soluções, como investimentos e previdência.
Nossa experiência com parcerias financeiras também reforça a importância dessa integração. A aproximação com outros agentes do mercado permite ampliar o debate sobre planejamento patrimonial e mostrar que a proteção precisa fazer parte da estratégia financeira desde o início. O objetivo é contribuir para que o corretor construa relacionamentos duradouros, acompanhe as mudanças na vida de seus clientes e ofereça soluções coerentes com cada realidade.
Insurtalks: Como você avalia o espaço que a proteção patrimonial ocupa hoje no mercado de seguros e o que a experiência da MAG revela sobre o interesse dos clientes e corretores por esse tipo de planejamento?
Thiago Levy: A proteção patrimonial vem ganhando espaço à medida que o mercado amplia a compreensão sobre o papel do seguro de vida no planejamento financeiro. Durante muito tempo, o produto foi associado principalmente à proteção dos familiares em caso de falecimento. Hoje, a discussão também envolve a preservação da renda, a proteção em vida, a continuidade dos projetos financeiros e a organização do patrimônio ao longo das gerações.
Esse movimento acompanha uma mudança importante na forma de abordar o cliente. Em vez de começar pelo produto, a conversa parte de perguntas sobre objetivos, responsabilidades e riscos. Essa abordagem permite que o seguro seja considerado em diferentes momentos da vida, tanto por quem está começando a acumular recursos quanto por quem já possui patrimônio consolidado.
Na MAG, nossa atuação em vida e previdência e a experiência construída ao longo de 191 anos no Brasil nos dão uma perspectiva ampla sobre a evolução das necessidades de proteção. Também observamos a importância das parcerias com corretores e agentes do mercado financeiro para aproximar essas soluções de diferentes perfis de clientes.
Acreditamos que ainda existe espaço para ampliar a cultura de proteção no país. O desafio é tornar o tema mais acessível, explicar de maneira clara os riscos que podem comprometer o patrimônio e preparar os profissionais para oferecer orientações adequadas a cada realidade. Quanto mais o seguro estiver integrado ao planejamento, maior será sua capacidade de contribuir para a segurança financeira das famílias e a continuidade de seus projetos.






Mais conteúdos

Mais sobre a categoria
Inovação