




















Seguros podem ajudar famílias a atravessar os primeiros dias de uma emergência climática


Há um momento, em quase todo voo, em que a voz do comandante interrompe o zumbido da cabine para avisar que o avião vai passar por uma área de turbulência e pedir que todos voltem aos seus lugares e afivelem os cintos. O tom é calmo e burocrático, mas basta a frase terminar para que a atmosfera fique diferente. Quem estava de pé volta depressa para a poltrona, quem cochilava abre os olhos, quem conversava baixa a voz, e mesmo os passageiros mais acostumados a voar ajeitam o corpo no assento à espera de um solavanco. As previsões catastróficas causam uma reação assim nas pessoas. Alguém com autoridade suficiente para ser ouvido anuncia que tempos difíceis estão a caminho, seja uma crise econômica, uma mudança brusca no clima ou uma ruptura que ninguém sabe bem como vai se dar, e as pessoas, que até ali seguiam a rotina com relativa tranquilidade, apertam o cinto por dentro. O dia continua parecido com o anterior e o céu lá fora segue com a mesma cor, mas a maneira de estar nele já é outra, porque a cada pequeno tremor surge a dúvida se aquele seria o começo do que foi anunciado.
Existe uma sabedoria nesse aviso, e seria tolice desprezá-la, já que é graças a ele que se chega preparado ao trecho mais agitado do caminho. O problema é quando a voz do comandante continua ecoando muito depois de o avião ter atravessado a nuvem, e a pessoa permanece rígida na poltrona, com o cinto apertado e os olhos fixos no encosto da frente, sem perceber que o voo já segue tranquilo há um bom tempo. A insegurança diante do futuro tem muito disso, de prolongar o anúncio para além do próprio acontecimento, como se ficar em alerta fosse a única forma de estar a salvo.
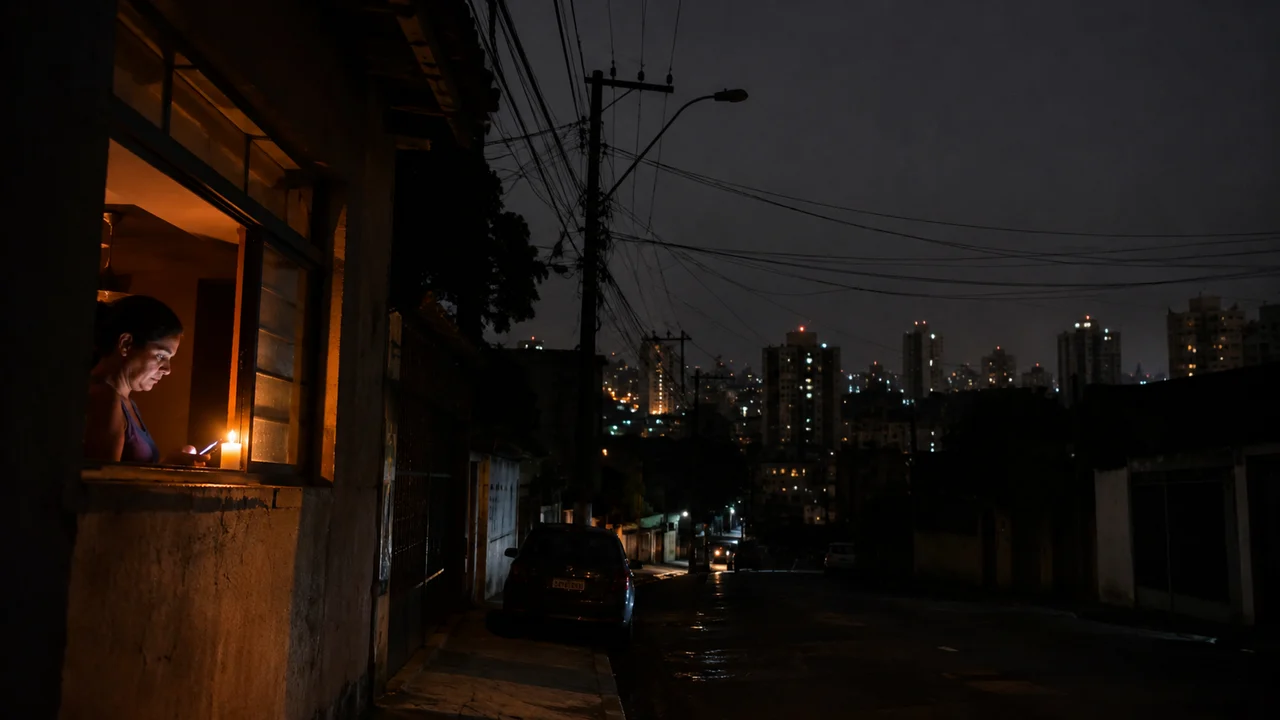
Fora dos aviões, os avisos nem sempre chegam acompanhados da mesma clareza sobre o que está por vir. Às vezes, informações de naturezas diferentes acabam reunidas em uma mesma conversa, e aquilo que deveria servir de orientação passa a alimentar receios sobre acontecimentos ainda incertos. Foi o que se observou nos últimos dias, quando rumores sobre um possível apagão generalizado foram associados às recomendações de preparação de kits de emergência. O Ministério da Integração e do Desenvolvimento Regional esclareceu que a orientação é preventiva e não corresponde a qualquer previsão de apagão ou desastre iminente no país. Ainda assim, a repercussão deixou espaço para uma reflexão que ultrapassa o receio de um acontecimento iminente, pois estar preparado também envolve saber com que tipo de apoio será possível contar quando uma emergência de fato interromper a rotina.
A recomendação de manter água, alimentos, medicamentos e documentos acessíveis procura garantir alguma autonomia diante da interrupção temporária de serviços essenciais, mas há acontecimentos que exigem providências difíceis de resolver apenas com aquilo que se consegue guardar em casa. Uma chuva intensa com enchente pode comprometer a estrutura de um imóvel e até impedir o retorno dos moradores, assim como um vendaval pode provocar danos que tornem necessária a saída temporária de toda a família. Nessas circunstâncias, encontrar um lugar seguro para permanecer se torna uma necessidade mais urgente.
O seguro como parte da rede de apoio em situações de emergência
O mercado de seguros já dispõe de mecanismos que podem ajudar a atender algumas dessas necessidades, embora boa parte dos consumidores associe a proteção residencial principalmente ao reparo dos danos materiais. Dependendo das garantias contratadas, o seguro pode oferecer hospedagem provisória, cobertura para despesas com aluguel e serviços de assistência que contribuem para a organização da família enquanto o imóvel permanece sem condições de uso. A possibilidade de recorrer a esses recursos é muito importante nos primeiros dias após um desastre, quando a preocupação com a integridade da residência se soma à necessidade de preservar condições mínimas de segurança e conforto para seus moradores. A boa notícia é que algumas seguradoras já contemplam esse tipo de atendimento em seus produtos. A Tokio Marine, por exemplo, possui assistência de hospedagem para situações em que determinados eventos previstos no contrato tornam a residência inabitável, com possibilidade de organização da acomodação por meio da central responsável pelo atendimento. A Bradesco Seguros também disponibiliza cobertura de moradia temporária em casos de sinistro que provoquem a interdição do imóvel, permitindo que o segurado tenha acesso a uma alternativa de habitação durante o período em que não puder permanecer na residência. São exemplos de como a proteção securitária pode alcançar necessidades que aparecem imediatamente após um acontecimento adverso.
É importante considerar, porém, que a existência dessas garantias não significa que qualquer situação de emergência dê direito à hospedagem ou ao pagamento de despesas. Os contratos estabelecem os acontecimentos cobertos, as circunstâncias que justificam o atendimento e os serviços disponíveis, de maneira que uma interrupção no fornecimento de energia, por exemplo, não garante por si só a acomodação temporária dos moradores. Por isso, conhecer previamente as condições da apólice permite que o segurado identifique quais recursos poderá solicitar caso precise deixar sua casa e quais providências deverá tomar para receber assistência.
Preparação também envolve conhecer os recursos disponíveis
É necessário observar também que as consequências de um desastre podem continuar afetando a vida dos moradores mesmo depois que o evento termina. Uma família que enfrenta uma inundação precisa lidar com os prejuízos materiais, mas também pode necessitar de outro local para dormir, condições para manter sua rotina de trabalho e apoio para retornar à residência em segurança. A disponibilidade de assistência e coberturas adequadas pode contribuir para reduzir parte das despesas decorrentes dessa reorganização, sobretudo quando os recursos financeiros da família já estão comprometidos com as perdas ocasionadas pelo acontecimento.
A orientação para reunir itens de emergência, portanto, pode ser acompanhada de uma avaliação sobre as formas de proteção disponíveis para situações que ultrapassam a capacidade de resposta individual. Isso inclui conhecer os canais oficiais de alerta, seguir as determinações da Defesa Civil e verificar se o seguro contratado contempla despesas que poderiam surgir diante da necessidade de desocupação do imóvel. Cabe às seguradoras e aos corretores esclarecer essas possibilidades, especialmente porque a utilidade de uma cobertura depende também de o consumidor saber que ela existe e compreender como solicitá-la.
Os acontecimentos que motivaram a preocupação dos últimos dias ensejam uma discussão sobre a preparação diante de riscos reais sem alimentar previsões que não encontram respaldo nas autoridades competentes. Afinal, ninguém consegue antecipar todas as dificuldades que poderá enfrentar, mas é possível conhecer os recursos disponíveis e tomar providências para reduzir suas consequências. Quando a emergência acontece, ter acesso a uma rede de apoio pode ajudar a família a atravessar o período de maior instabilidade, com a segurança de que algumas necessidades práticas poderão receber atendimento enquanto a rotina é restabelecida.







Mais conteúdos

Mais sobre a categoria
Inovação