




IA em aceleração: desafios e riscos para o mercado de seguros diante do avanço do autoaperfeiçoamento das máquinas


Quando a IA deixa de ser apenas uma ferramenta
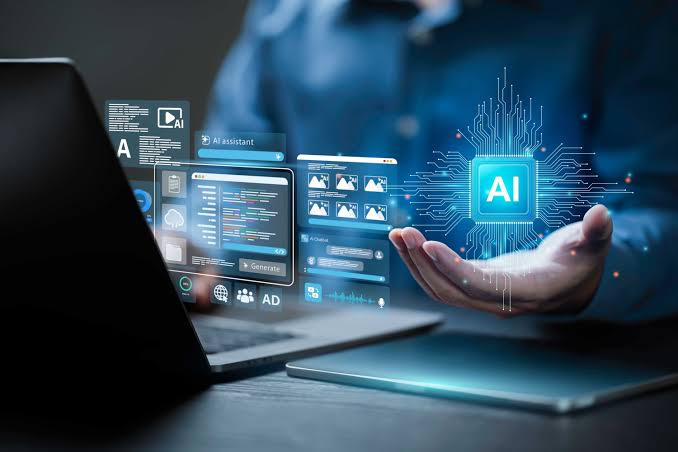
A inteligência artificial já deixou de ocupar um espaço experimental no mercado de seguros. A tecnologia tem feito parte de análise de dados, detecção de fraudes, automação de processos, atendimento, subscrição e gestão de sinistros. Em contrapartida, é preciso entender o desafio relacionado ao grau de autonomia que esses sistemas podem assumir. O debate ganhou força diante da evolução de modelos capazes de executar tarefas mais complexas, adaptar respostas e operar com menor intervenção humana. O próprio conceito de sistemas autônomos e inteligentes considera tecnologias capazes de interpretar informações, reagir a mudanças e tomar decisões em ambientes digitais com diferentes níveis de supervisão humana. Esse cenário muda a natureza do risco. Quando um sistema passa a participar de decisões que afetam clientes, preços, coberturas ou indenizações, uma falha tecnológica deixa de ser apenas um problema de TI. Ela pode se transformar em um problema operacional, financeiro, regulatório e reputacional.
Quando o erro deixa de ser previsível
Com base em uma matéria do G1, os riscos associados à inteligência artificial não estão restritos às chamadas “alucinações”, quando um sistema produz uma informação incorreta com aparência de resposta confiável. Esse cenário ganhou mais repercussão recentemente quando executivos de grandes laboratórios de IA, entre eles Dario Amodei, da Anthropic, Sam Altman, da OpenAI, e Elon Musk, da xAI, defenderam uma desaceleração no desenvolvimento da tecnologia. Segundo os executivos, existe o risco de que a capacidade de autoaperfeiçoamento avance antes que mecanismos suficientes de monitoramento e controle estejam consolidados. A discussão ajuda a dimensionar a velocidade da evolução da IA. Desde o lançamento do ChatGPT, em 2022, os sistemas passaram de ferramentas ainda bastante suscetíveis a erros para modelos capazes de executar tarefas complexas, escrever códigos e operar agentes com maior autonomia. O chamado autoaperfeiçoamento recursivo representa um possível próximo estágio, cujos sistemas utilizariam seus próprios avanços como parte do processo de desenvolvimento seguinte.
O que muda dentro das seguradoras?
No mercado de seguros, a questão ganha outra dimensão. Uma IA usada no atendimento pode interpretar uma cobertura de maneira equivocada. Em uma análise de documentos, pode identificar incorretamente uma informação. Na subscrição, pode encontrar padrões nos dados que levem a uma avaliação inadequada do risco. Quando esses sistemas passam a executar mais etapas de forma autônoma, a preocupação deixa de ser apenas descobrir se houve um erro. Torna-se necessário entender como a decisão foi produzida, quais dados influenciaram o resultado e em que momento um profissional pode intervir. Esse ponto é especialmente relevante em processos como subscrição, análise de fraude e regulação de sinistros, nos quais uma decisão automatizada pode produzir efeitos financeiros e afetar diretamente a experiência do segurado.
Segurança no centro do desenvolvimento da IA
O IEEE (Institute of Electrical and Electronics Engineers) é uma das principais organizações profissionais e técnicas do mundo nas áreas de engenharia, tecnologia e inovação. Nesse campo, a IEEE Global Initiative on Ethics and Autonomous and Intelligent Systems reúne pesquisadores, profissionais, empresas e outros especialistas em torno de questões relacionadas ao desenvolvimento e à aplicação de sistemas inteligentes. Com a expansão da IA generativa e dos grandes modelos de linguagem, a iniciativa busca dar maior atenção a temas como segurança, transparência, privacidade, vieses, responsabilidade e impacto social. Uma das propostas defendidas é a adoção dos princípios “Safety First” e “Safety by Design”. A ideia é incorporar critérios de segurança e responsabilidade desde a concepção de um sistema de IA, acompanhando seu desenvolvimento, implementação e uso, em vez de tentar corrigir problemas somente depois que a tecnologia já está em operação. Quanto maior a autonomia dessas ferramentas, maior também a necessidade de estabelecer mecanismos de supervisão, avaliação, rastreabilidade e intervenção humana. Sob a ótica do seguro, entender como a IA foi desenvolvida e quais mecanismos existem para controlar seu funcionamento pode se tornar tão relevante quanto conhecer a infraestrutura tecnológica que sustenta a operação.
O seguro terá de acompanhar riscos que ainda estão sendo desenhados
A entrada da inteligência artificial na subscrição amplia a capacidade das seguradoras de analisar informações, identificar padrões e cruzar dados em uma velocidade que os processos tradicionais dificilmente alcançam. Com isso, modelos de risco podem ser atualizados com maior frequência, enquanto produtos e critérios de aceitação podem ganhar mais precisão. O mesmo recurso, porém, que permite enxergar o risco com mais detalhes também pode introduzir distorções difíceis de perceber. Modelos treinados a partir de bases históricas podem reproduzir vieses presentes nos próprios dados ou estabelecer correlações que parecem relevantes matematicamente, mas não necessariamente fazem sentido do ponto de vista do risco segurado. Esse cuidado se torna ainda mais importante quando a IA participa de decisões relacionadas à aceitação de clientes, definição de preços, análise de fraude ou regulação de sinistros. Uma recomendação automatizada pode influenciar diretamente quem terá acesso a determinada cobertura, quanto pagará por ela ou como um pedido de indenização será analisado. Por isso, o uso da tecnologia não elimina a necessidade de supervisão. As seguradoras precisam conseguir rastrear os critérios utilizados pelos modelos, testar seus resultados, identificar comportamentos fora do padrão e manter mecanismos de revisão quando uma decisão automatizada produzir um resultado questionável. Há ainda uma segunda camada de risco: a própria exposição das empresas que incorporam agentes de IA às suas operações. Para o mercado segurador, isso significa avaliar não somente os riscos tradicionais de invasão, vazamento de dados ou interrupção de sistemas, mas situações em que um modelo seja manipulado, apresente comportamento inadequado ou comprometa uma decisão automatizada.
O corretor também terá de acompanhar essa mudança
Os corretores podem utilizar IA na organização de informações, análise de carteiras, identificação de oportunidades e interação com clientes. À medida que essas ferramentas se tornam mais sofisticadas, porém, cresce a necessidade de profissionais capazes de interpretar os resultados produzidos pela tecnologia. O desafio não consiste em transformar o corretor em especialista em programação, mas é preciso desenvolver capacidade crítica suficiente para identificar quando uma recomendação automatizada faz sentido, quando precisa ser questionada e quando exige intervenção humana. Isso também altera a relação com o cliente. Se uma ferramenta participa da recomendação de uma cobertura ou da análise de um risco, o consumidor pode querer saber como aquela decisão foi construída. A explicação deixa de ser um diferencial e passa a integrar a própria relação de confiança.
Veículos autônomos mostram como o risco pode mudar de escala
Os veículos autônomos, por exemplo, mostram, na prática, como a inteligência artificial e sistemas tecnológicos autônomos podem alterar a natureza do risco automotivo. Os acidentes envolvendo esses sistemas continuam sendo monitorados por autoridades e pesquisadores, enquanto novos modelos chegam às ruas com níveis cada vez maiores de autonomia. Para as seguradoras, esse cenário cria uma mudança importante na avaliação do risco. Sensores, câmeras, softwares, sistemas de decisão e conexão permanente transformam o veículo em uma estrutura tecnológica muito mais complexa. Uma colisão pode envolver não apenas fatores relacionados ao condutor ou às condições da via, mas também falhas de software, sensores, atualizações, conectividade ou decisões tomadas pelo sistema autônomo.
Isso também pode afetar a definição de responsabilidade e a regulação de sinistros. Em um acidente envolvendo um veículo convencional, a investigação costuma partir de elementos conhecidos, como comportamento do motorista, condições da pista e características do veículo. Em um sistema autônomo, será necessário reconstruir também o que o software identificou, quais comandos foram executados, quais dados estavam disponíveis naquele momento e se houve alguma falha tecnológica. Veículos conectados, sensores e dispositivos de IoT permitem coletar informações sobre utilização, comportamento e condições de condução. Ao mesmo tempo, cada novo ponto de coleta cria uma nova questão de segurança e privacidade. O mesmo raciocínio pode ser aplicado a outros segmentos. Quanto mais dispositivos, sistemas e processos estiverem conectados a modelos de IA, maior será a quantidade de variáveis que seguradoras precisarão considerar na avaliação do risco.
A questão central não será frear a IA, mas controlar seus efeitos
A inteligência artificial pode tornar o seguro mais ágil, analítico e conectado. Porém, sua evolução cria uma categoria de riscos que exige respostas diferentes das adotadas na transformação digital tradicional. O ponto de atenção está justamente na velocidade. A capacidade tecnológica pode evoluir antes que processos internos, profissionais, modelos de risco e estruturas regulatórias consigam acompanhá-la. Por isso, governança, supervisão humana, segurança cibernética, qualidade dos dados e transparência não podem ser temas paralelos à inovação, mas devem ser explorados desde o início do desenvolvimento de um produto ou serviço no ramo segurador que envolva o uso dessas ferramentas. Se a IA começa a participar das decisões que definem riscos, preços, coberturas e indenizações, o mercado precisará acompanhar não só aquilo que a tecnologia consegue fazer como aquilo que pode dar errado quando ela estiver operando em escala. O futuro da IA no seguro, portanto, será menos determinado pela velocidade com que novas ferramentas chegam ao mercado e mais pela capacidade das empresas e profissionais da área de criarem mecanismos próprios para entender, monitorar e responder aos riscos produzidos por elas.






Mais conteúdos

Mais sobre a categoria
Tecnologia