
Move Brasil e R$ 30 bi em crédito veicular: o que muda para seguros


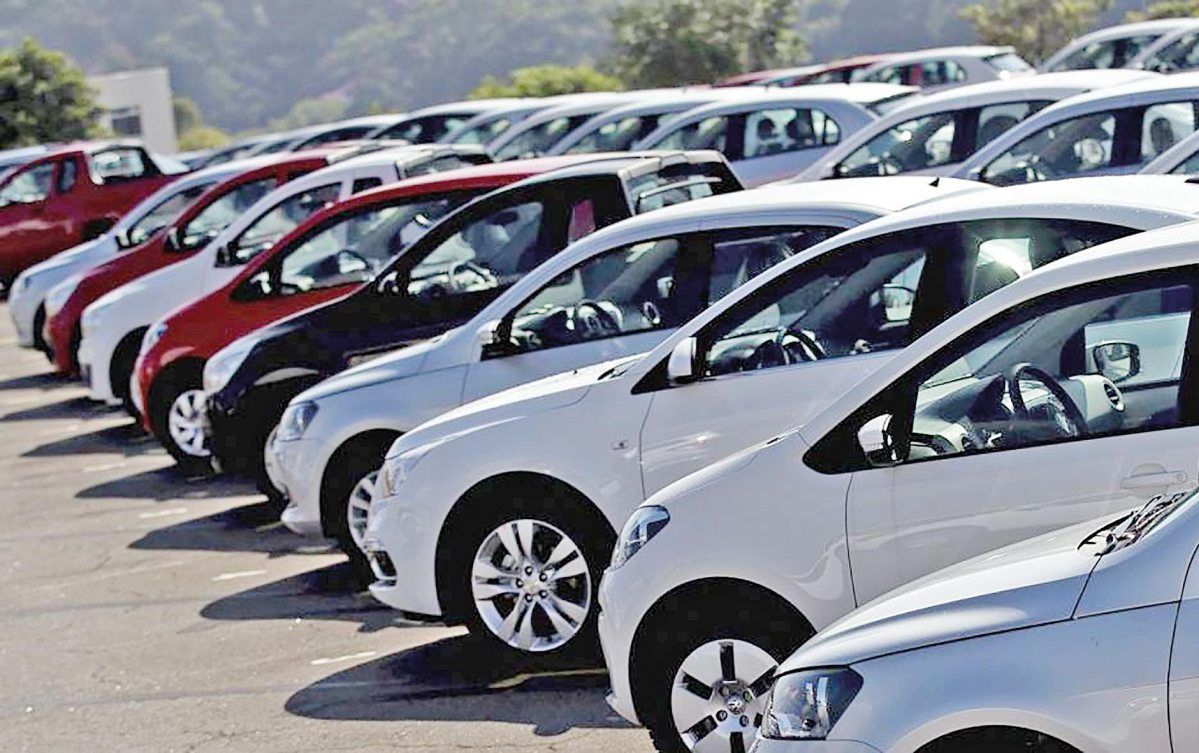
Crédito coloca nova frota no radar do seguro
A sanção da lei que garante a continuidade do Move Brasil coloca até R$ 30 bilhões em crédito no mercado de veículos. Sancionado em 14 de setembro, o programa oferece financiamento facilitado para motoristas de aplicativo, taxistas, entregadores e profissionais do transporte escolar e de cargas comprarem carros, motos e bicicletas elétricas novas. Criado inicialmente por medida provisória, o programa agora passa a ter respaldo legal permanente. As novas regras também elevaram de R$ 150 mil para R$ 200 mil o valor máximo dos veículos que podem ser financiados. No ramo segurador, a movimentação merece atenção porque parte dessa nova frota será usada como ferramenta de trabalho, com maior exposição ao trânsito e padrões de utilização diferentes dos veículos particulares. O desafio do setor será encontrar um equilíbrio entre cobertura, preço e perfil de uso de quem depende do automóvel para gerar renda.
Uma frota com perfil diferente
Os recursos do Move Brasil vêm do FIIS (Fundo Nacional de Investimento em Infraestrutura Social) e são operados pelo BNDES, Banco do Brasil e Caixa. Até agora, o programa já financiou mais de 48 mil carros e 19 mil motos, segundo o ministro do Planejamento e Orçamento, Bruno Moretti. A média mensal de vendas para motoristas de aplicativo e taxistas passou de cerca de 4,4 mil para 16 mil veículos. Para o mercado de seguros, o dado chama atenção não só pelo volume, mas pelo perfil dessa frota. São veículos utilizados como ferramenta de trabalho, sujeitos a maior quilometragem, alta circulação e exposição ao trânsito, além de atividades como transporte de passageiros e entregas. Esse cenário pode exigir produtos e preços mais aderentes ao uso profissional. O teto de financiamento também subiu de R$ 150 mil para R$ 200 mil, enquanto as taxas anunciadas permanecem em 11,5% ao ano para mulheres e 12,6% para homens e cooperativas. Com uma frota profissional em expansão, o seguro precisa considerar o perfil de quem está comprando o veículo, mas como ele será usado e qual risco essa rotina carrega.
O custo da proteção também entra na conta
O financiamento facilita a compra, mas não resolve sozinho a questão da proteção. O seguro não está incluído no valor máximo financiável, o que significa que a apólice representa uma despesa adicional para o motorista. Quem assume as parcelas do veículo também precisa considerar combustível, manutenção, impostos, franquia e seguro no orçamento. Para profissionais que dependem do automóvel ou da moto para gerar renda, esse cálculo pode pesar na decisão de contratar uma cobertura. É aí que surge um desafio para seguradoras e corretores: como oferecer proteção adequada sem transformar o seguro em mais um custo difícil de encaixar na renda de quem trabalha com o veículo? Por isso, é importante elaborar produtos mais flexíveis e coberturas ajustadas ao uso e opções compatíveis com diferentes perfis de motorista.
Classe C lidera seguro auto, mas maioria da frota segue sem proteção
Segundo levantamento da Comissão de Inteligência de Mercado da CNseg, a classe C concentra 41% dos segurados de Automóveis, formada por consumidores com renda mensal entre R$ 5,6 mil e R$ 14,1 mil. Entretanto, apenas 29% dos veículos em circulação no país possuem seguro, indicando que uma parcela expressiva da frota ainda está fora do mercado. O estudo, baseado em informações de seguradoras que representam cerca de 60% do mercado analisado, mostra ainda que as faixas de 36 a 45 anos (29%) e de 46 a 55 anos (26%) reúnem mais da metade dos segurados. Regionalmente, o Sudeste responde por 58% da arrecadação do segmento, seguido por Sul (21%), Nordeste (11%), Centro-Oeste (8%) e Norte (2%). A concentração acompanha a distribuição da frota: Sudeste e Sul reúnem cerca de 69% dos veículos em circulação no país. Com isso, a expansão do Move Brasil coloca diante das seguradoras um público com características diferentes das observadas na carteira atual, especialmente pelo uso profissional dos veículos. A questão passa a ser como incorporar esses novos perfis ao mercado sem perder de vista preço, exposição ao risco e capacidade de pagamento.
Precificação, flexibilização e análise de risco
No caso dos motoristas profissionais, o risco pode variar bastante de acordo com a intensidade de uso do veículo, região de circulação, tipo de atividade e frequência de exposição. Um carro utilizado algumas horas por semana não apresenta necessariamente o mesmo perfil de um veículo que passa o dia transportando passageiros ou realizando entregas. Tecnologias de telemetria, análise de comportamento e modelos de seguro baseados no uso podem ganhar espaço justamente nesse contexto. Em vez de trabalhar apenas com características tradicionais do veículo e do condutor, as seguradoras podem incorporar dados que ajudem a compreender como aquele automóvel efetivamente circula.
Uma nova conta para o seguro auto
O Move Brasil pode colocar milhares de veículos novos nas ruas, mas o impacto sobre o seguro não será medido apenas pelo tamanho dessa frota. Profissionais que usam carros e motos para trabalhar, rodam mais, ficam mais expostos e precisam equilibrar proteção e custo dentro de uma renda que depende diretamente do veículo. E, nesse mercado, acompanhar a origem do veículo pode ser tão importante quanto acompanhar seu uso. Se o crédito facilita a compra, cabe ao mercado segurador entender diferentes rotinas de uso, rever modelos de precificação e criar alternativas que façam sentido para quem não pode simplesmente abrir mão da cobertura, mas também não pode comprometer uma parcela excessiva da renda com o seguro. Com 71% da frota brasileira ainda sem seguro, existe uma parcela expressiva de consumidores fora do mercado. A chegada de novos veículos pode movimentar esse cenário, mas a expansão dependerá da capacidade de aproximar proteção e realidade financeira.




Mais conteúdos
Mais sobre a categoria
Mercado


Cancelar o seguro pode sair caro, mesmo quando nada acontece

Seguradoras registram alta de 10,9% no lucro líquido do semestre