



















Ciclone extratropical e temporais: o alerta climático que o mercado de seguros não pode ignorar


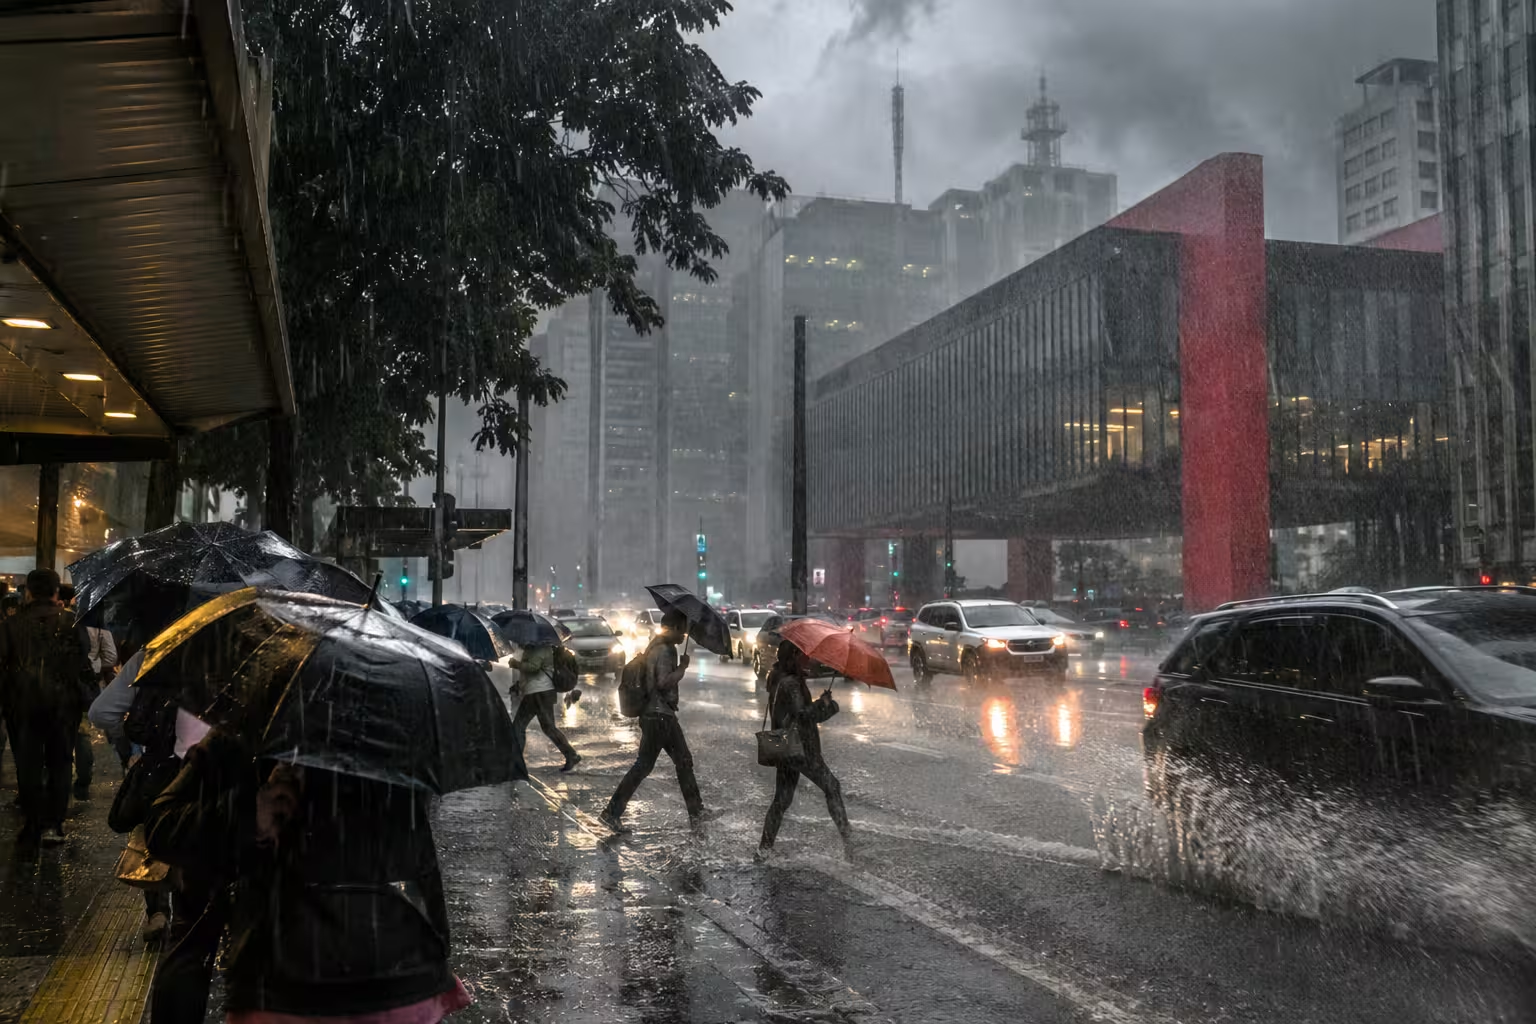
O mapa do tempo volta a ligar o sinal amarelo para o setor de seguros. Segundo reportagem da Exame, com base em previsão da Climatempo, um ciclone extratropical de intensidade moderada a forte deve se formar próximo ao litoral de Santa Catarina. O sistema virá acompanhado de uma frente fria que amplia as condições para temporais em boa parte do país, seguida da entrada de uma massa de ar polar que derruba as temperaturas no Sul e em áreas do Sudeste.
Para seguradoras e segurados, o recado é claro: eventos climáticos severos deixaram de ser exceção e passaram a fazer parte do calendário de risco do Brasil.
Instabilidade espalhada por várias regiões do país
O fenômeno nasce de uma área de baixa pressão que ganha força entre Paraguai, Argentina e o Sul do Brasil, dando origem ao ciclone e a uma nova frente fria. Antes disso, o calor e a umidade no centro-sul favorecem pancadas de chuva, sobretudo à tarde e à noite.
O risco de temporais começa por Santa Catarina, Paraná, Rio Grande do Sul, Mato Grosso do Sul e São Paulo. Com o avanço da frente fria, a chuva forte alcança o Sudeste e o Centro-Oeste, chegando ao Espírito Santo, ao norte de Minas Gerais e ao sul da Bahia, além de Goiás, Distrito Federal, Mato Grosso e Tocantins. Na sequência, a instabilidade atinge o interior do Nordeste, incluindo áreas da Bahia, do Maranhão e do Piauí, e também o Pará. Ao mesmo tempo, o ar polar avança sobre Mato Grosso do Sul, São Paulo, Rio de Janeiro e o centro-sul de Minas.
Na prática, trata-se de exposição simultânea em diversas regiões, justamente o tipo de cenário que concentra avisos de sinistro em pouco tempo e testa a capacidade operacional das seguradoras.
Eventos climáticos já são um dos grandes vetores de sinistralidade
Os números do próprio setor mostram que a frequência desses episódios mudou de patamar. De acordo com o Radar de Eventos Climáticos e Seguros do Brasil, da CNseg (Confederação Nacional das Seguradoras), a média anual de eventos climáticos no país praticamente dobrou entre os períodos 2015–2019 e 2020–2024, passando de cerca de 2.500 para 4.500 registros por ano.
O impacto financeiro acompanha essa escalada. Em 2024, as seguradoras pagaram R$ 7,3 bilhões em indenizações ligadas a eventos climáticos, concentradas principalmente nos ramos Patrimonial (58%), Automóvel (19%), Rural (15%) e Habitacional (6%). O caso mais emblemático segue sendo o Rio Grande do Sul: as chuvas extremas de 2024, o maior desastre climático já registrado no país, geraram 57.640 sinistros e mais de R$ 6 bilhões em indenizações.
O efeito não se limita ao Sul. No Espírito Santo, o valor pago em sinistros no ramo patrimonial cresceu 1.884,80% nos primeiros sete meses de 2026, segundo dados da CNseg. Do lado das companhias, o peso dessas coberturas já é estrutural: na Porto Seguro, 29% da receita de seguros residenciais vem de coberturas para eventos climáticos, como alagamento, vendaval e dano elétrico.
O gap de proteção: a maior parte das perdas segue sem seguro
Se a sinistralidade cresce, a cobertura ainda não acompanha. O Brasil acumulou R$ 184 bilhões em prejuízos com desastres climáticos entre 2022 e 2024, em 67 eventos significativos, e apenas 9% desse montante estava protegido por apólices. Em outras palavras, mais de nove em cada dez reais perdidos em catástrofes naturais saem diretamente do bolso de famílias, empresas, produtores e do poder público.
A disparidade aparece também entre ramos. No automóvel, a proteção é relativamente ampla: segundo o presidente da CNseg, Dyogo Oliveira, mais de 90% das pessoas contratam o seguro total, que inclui cobertura para alagamento, enquanto no residencial essa cobertura ainda é pouco contratada. No campo, o quadro é ainda mais sensível: o agronegócio, setor mais impactado por esses eventos, tinha em 2025 apenas 3,3% da área coberta pelo Programa do Seguro Rural.
Esse descompasso é, ao mesmo tempo, um problema social e uma enorme oportunidade para o mercado ampliar sua presença e desenvolver produtos mais acessíveis.
Precificação sob pressão e resposta institucional
A tendência é que o aumento de frequência e severidade se reflita no preço. O avanço dos eventos climáticos tende a pressionar a precificação em várias linhas: patrimonial, automóvel, rural, infraestrutura, transportes e grandes riscos corporativos.
O setor e o regulador vêm se organizando. A Superintendência de Seguros Privados (SUSEP) mantém um grupo de trabalho com seguradoras, resseguradoras, academia e especialistas internacionais para discutir soluções para o risco catastrófico. Já a CNseg lançou seu Hub de Dados Climáticos, voltado a reunir e produzir dados climáticos e socioambientais para apoiar a precificação de riscos, fortalecer a resiliência diante das mudanças climáticas e reduzir o gap de proteção securitária, incluindo uma solução de riscos climáticos para inundação.
Seguro paramétrico, dados e tecnologia como resposta
Entre as soluções mais promissoras para esse cenário está o seguro paramétrico. Diferentemente do modelo tradicional, ele paga a indenização automaticamente quando um parâmetro predefinido é atingido, como volume de chuva acumulada ou velocidade do vento em determinada localidade, sem necessidade de vistoria presencial. O resultado é liquidez rápida justamente no momento em que o segurado mais precisa, além de menor custo operacional na regulação de sinistros em eventos de massa.
Paralelamente, tecnologias como sensoriamento remoto, imagens de satélite, modelagem de catástrofe, inteligência artificial e análise geoespacial permitem às seguradoras mapear com mais precisão as áreas de maior exposição, refinar a subscrição e desenhar produtos mais aderentes ao perfil de cada região. No atendimento, a tecnologia também faz diferença: comunicação proativa com segurados em áreas de alerta, abertura digital de sinistros e triagem automatizada ajudam a absorver os picos de demanda que episódios de temporais costumam gerar.
Um novo normal para o seguro brasileiro
Cada novo ciclone ou frente fria pode ter impacto limitado ou provocar estragos relevantes, mas a lição permanece: o Brasil convive cada vez mais com eventos climáticos intensos, e a maior parte das perdas ainda fica sem proteção. Para o mercado de seguros, o desafio é duplo: precificar e gerir um risco que muda de forma acelerada e, ao mesmo tempo, ampliar o acesso da população a produtos que de fato protejam patrimônio e renda.
Informação qualificada, uso inteligente de dados e inovação em produtos serão decisivos para transformar alertas meteorológicos em cultura de prevenção e em proteção real para segurados de todo o país.







Mais conteúdos
Mais sobre a categoria
Mercado


Nova regra do SAC: o que muda para seguradoras

O que o Outubro Rosa revela sobre a evolução do Seguro de Vida?