






Uso de carro particular na formação de condutores abre nova discussão para o seguro auto


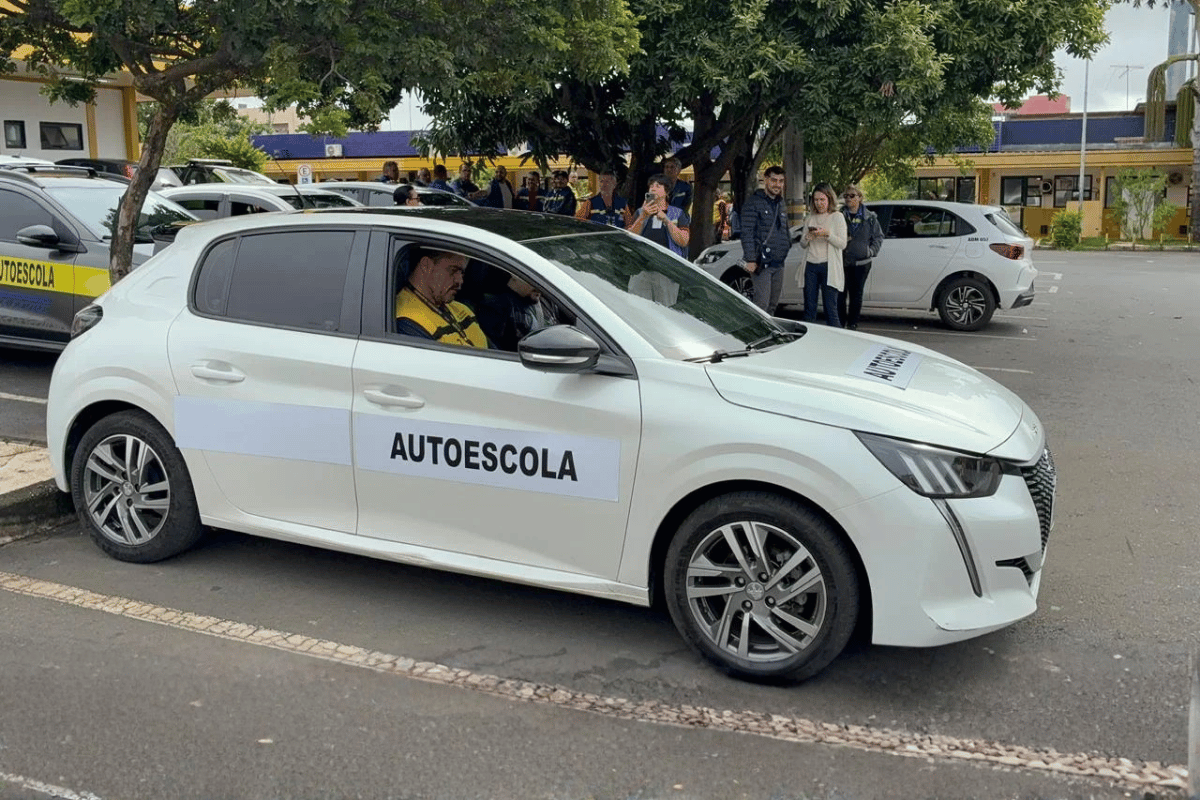
A possibilidade de utilizar o carro da família, de um amigo ou outro veículo particular durante a aprendizagem e até no exame para obtenção da Carteira Nacional de Habilitação trouxe uma situação pouco usual para o seguro auto: um automóvel contratado e segurado para determinada forma de utilização pode, em algum momento de sua vigência, ser conduzido por alguém que ainda está aprendendo a dirigir e, portanto, não possui CNH.
A questão voltou à discussão depois que o Supremo Tribunal Federal arquivou uma ação que contestava as regras estabelecidas pelo Conselho Nacional de Trânsito para a formação de novos condutores. A decisão não encerra a discussão jurídica em torno do assunto porque o mérito da controvérsia não foi analisado, mas, por enquanto, a Resolução Contran nº 1.020/2025 permanece válida. Essa norma permite que sejam empregados no processo de aprendizagem veículos destinados à formação de condutores ou eventualmente utilizados para essa finalidade, independentemente de quem seja o proprietário, além de dispensar adaptações ou modificações específicas para essas atividades. Dessa forma, a formação prática não fica obrigatoriamente vinculada ao automóvel utilizado pelas autoescolas e pode abranger veículos que circulam para fins particulares e possuem uma apólice contratada sob essa condição.
Uma finalidade que entra no contrato depois de sua contratação
Essas particularidades também alcançam o seguro auto, já que a autorização dada pelas regras de trânsito para que determinado veículo seja utilizado durante aulas ou exames não responde, por si, de que maneira essa utilização se relaciona com o contrato de seguro existente. Em maio, quando o G1 já havia levantado essa questão, a FenSeg afirmou que as mudanças na formação dos condutores haviam criado uma situação nova para o mercado, ainda em processo de avaliação e eventual adaptação de produtos e coberturas. A entidade ponderou que a proteção depende das condições contratadas e da correspondência entre o uso do veículo e aquele informado à seguradora, recomendando que o proprietário consulte previamente a companhia ou o corretor.
A observação aponta para uma questão que pode ir além da ausência de CNH do candidato, já que o automóvel que originalmente circulava para deslocamentos pessoais pode ser utilizado em uma atividade de aprendizagem, com outro condutor ao volante e em condições diferentes daquelas consideradas quando o risco foi apresentado à seguradora.
Isso não permite concluir, de maneira geral, que exista ou deixe de existir cobertura, porque as condições das apólices variam e a interpretação de um eventual sinistro também pode envolver as circunstâncias concretas do acidente, as informações prestadas na contratação e a redação do contrato. O que a mudança acrescenta é uma utilização que exige ser compreendida pelo mercado justamente porque ela passa a ocorrer dentro de uma atividade autorizada pela regulamentação de trânsito.
Condutor sem CNH ou candidato em processo oficial de habilitação?
A própria discussão jurídica mostra por que uma resposta uniforme ainda seria precipitada. Seguradoras consultadas pelo g1 afirmaram que suas condições não contemplavam sinistros ocorridos enquanto o veículo estivesse sob condução de pessoa não habilitada, inclusive durante aulas ou exames, ao passo que especialistas ouvidos pela reportagem defenderam que a situação de um candidato inserido formalmente no processo de habilitação não se confunde necessariamente com a de alguém que decide conduzir um automóvel sem possuir autorização para isso.
Essa distinção é um um dos pontos mais delicados da discussão. De um lado está uma condição objetiva: quem está aprendendo ainda não possui a habilitação que pretende obter. De outro, essa pessoa dirige justamente porque existe um procedimento oficial que autoriza a aprendizagem sob determinadas condições.
Para o seguro, a convivência entre essas duas características pode exigir um entendimento mais específico do risco, em lugar de simplesmente transportar para a nova situação critérios construídos para circunstâncias diferentes. A questão também pode alcançar danos ao próprio veículo, responsabilidade por prejuízos causados a terceiros e coberturas adicionais, mas qualquer conclusão sobre essas situações depende das condições contratuais e da forma como cada ocorrência venha a ser analisada.
O seguro auto pode ter de incorporar uma nova informação de risco
Se o uso de carros particulares durante a formação ganhar escala, a discussão poderá avançar da interpretação dos contratos existentes para a própria maneira como essa utilização é tratada no momento da contratação e da renovação do seguro. Hoje, informações sobre o veículo, seus condutores e sua forma de utilização ajudam a compor a avaliação do risco, mas a entrada de um automóvel segurado em aulas de direção introduz outra variável nessa relação e pode levar seguradoras a avaliar se é necessário perguntar sobre esse tipo de uso, estabelecer condições específicas, ajustar produtos existentes ou simplesmente esclarecer de forma mais detalhada como suas apólices tratam a situação.
Não há, neste momento, base para afirmar qual desses caminhos será seguido pelo mercado, ou mesmo se haverá uma resposta homogênea entre as companhias. A FenSeg já indicou que cada seguradora poderá estabelecer seus próprios critérios e promover adequações em seus produtos, o que sugere que o tratamento do tema ainda pode se desenvolver de formas distintas.
Essa indefinição também coloca o corretor em uma posição que exige a mais fina consultoria, porque uma utilização que antes dificilmente faria parte da conversa de contratação pode se transformar em uma informação necessária para compreender como aquele automóvel será efetivamente usado ao longo da vigência. Para uma família que pretende ceder o veículo a alguém em processo de habilitação, por exemplo, a dúvida pode ser discutida antes que o carro seja colocado nessa condição.
Uma mudança no trânsito que chega ao seguro pela utilização do veículo
O arquivamento da ação pelo STF não resolveu as questões securitárias abertas pela nova regra, nem tinha esse propósito. O que a decisão faz, ao manter vigente a regulamentação do Contran, é permitir que essa forma de aprendizagem continue existindo enquanto as diferentes repercussões jurídicas e contratuais ainda são compreendidas.
Para o seguro auto, talvez a principal mudança esteja nessa distância entre aquilo que agora é autorizado pelas regras de trânsito e aquilo que os contratos existentes foram originalmente concebidos para contemplar. Um veículo particular continua sendo o mesmo bem segurado, mas pode receber temporariamente outra utilização e outro condutor, em uma atividade que possui autorização formal e, ao mesmo tempo, características próprias de exposição ao risco. Portanto, quanto mais essa possibilidade fizer parte da rotina de quem busca a primeira habilitação, maior será a necessidade de esclarecer como ela conversa com as condições do seguro.








Mais conteúdos
Mais sobre a categoria
Mercado


Cancelar o seguro pode sair caro, mesmo quando nada acontece

Seguradoras registram alta de 10,9% no lucro líquido do semestre