





Economia prateada leva o cuidado de idosos ao mercado e aproxima famílias e empresas do seguro


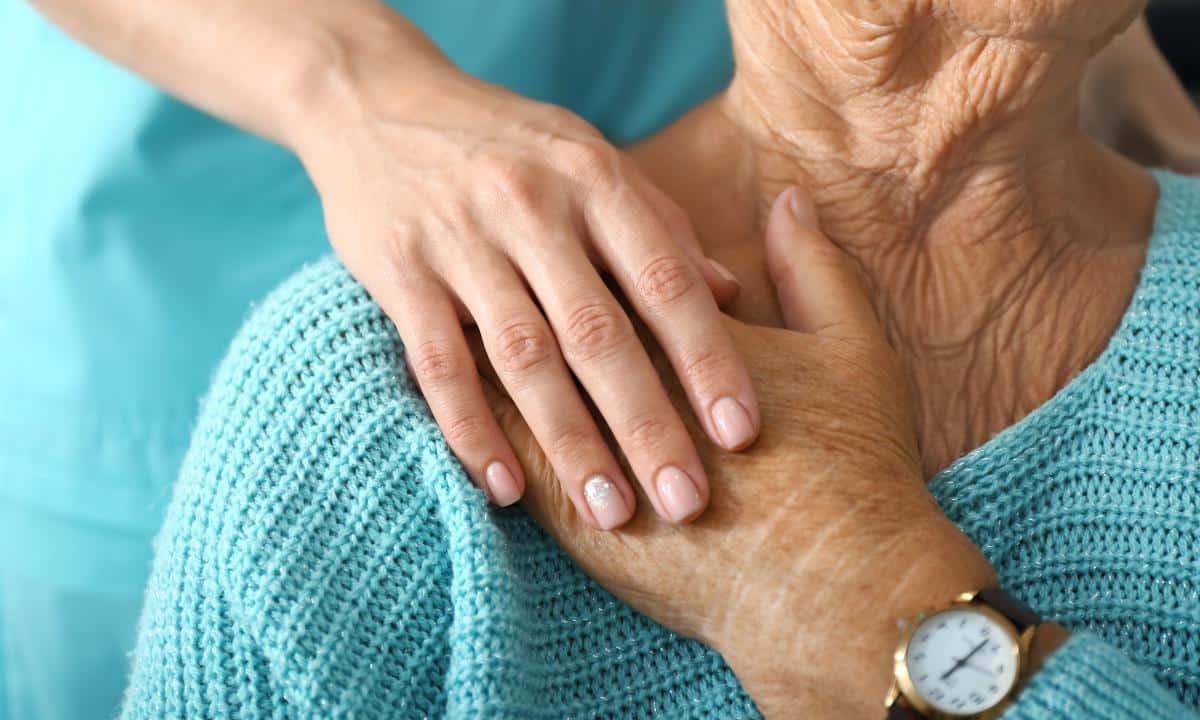
Por muito tempo, o cuidado com os pais na velhice ficou a cargo da própria família, em geral de uma filha ou de uma trabalhadora doméstica que somava o acompanhamento do idoso às tarefas da casa. Com famílias menores, mais mulheres no trabalho remunerado e pessoas vivendo por mais tempo, esse arranjo perdeu sustentação, e parte do cuidado começou a ser contratada como serviço.
Uma reportagem publicada pela Exame sobre o crescimento das empresas de cuidadores com o envelhecimento da população conta essa história pela trajetória de uma rede nordestina do setor e cita uma projeção segundo a qual o consumo ligado à economia prateada, formada por produtos e serviços voltados à população mais velha, deve chegar a R$3,8 trilhões no Brasil em 20 anos.
A Acuidar, rede de cuidadores criada em João Pessoa em 2016, cresceu acompanhando essa demanda até somar 375 unidades e mais de 18 mil cuidadores, cerca de 11 mil deles dedicados a idosos. A fundadora, a fisioterapeuta Jéssica Ramalho, explica a mudança pela composição das famílias: antes havia mais filhos e, por consequência, mais gente disponível para cuidar, enquanto hoje muitos casais têm um filho só ou nenhum. Ela conta que amigos já pedem, em tom de brincadeira, que ela reserve um pacote de atendimento para quando envelhecerem, porque o cachorro de estimação não vai dar conta da tarefa. Quem faz o pedido em tom de piada raramente calcula quanto vai custar um cuidador em tempo integral por cinco ou dez anos, e é nesse cálculo esquecido que o seguro de vida e a previdência entram na história.
Uma despesa que entra no orçamento da família
Na Acuidar, as diárias começam em cerca de R$200 e os planos mensais chegam a R$12 mil quando o atendimento cobre 24 horas, todos os dias da semana, com variações conforme a região, a frequência e a carga horária. Mantido o valor máximo por um ano, a despesa passa de R$140 mil, montante que poucas famílias conseguem absorver com a renda corrente, sobretudo quando a necessidade de cuidado se estende por vários anos, como costuma acontecer em quadros de demência. A própria reportagem registra que o acesso ao cuidado profissional continua condicionado à capacidade financeira de cada família, condição que coloca o seguro de vida com coberturas pagas em vida e a previdência privada entre as poucas ferramentas capazes de transformar uma despesa imprevisível em reserva formada com antecedência.
Seguros específicos para cuidados de longa duração, como o de Invalidez Funcional Permanente Total por Doença (IFPD), presente em seguros de vida, tem como gatilho a perda da existência independente do segurado, condição que se aproxima bastante do perfil de quem precisa de um cuidador em tempo integral. As coberturas para doenças graves antecipam um capital ao segurado após o diagnóstico de enfermidades previstas na apólice, e esse valor pode custear os primeiros meses de atendimento enquanto a família ajusta a rotina. A previdência privada, por sua vez, funciona como reserva acumulada ao longo da vida ativa e pode ser destinada a essa despesa na velhice.
Nenhuma dessas soluções foi desenhada exclusivamente para o cuidado domiciliar, e cada uma tem regras próprias de carência, de definição de cobertura e de elegibilidade, o que exige uma leitura atenta das condições gerais. Combinadas, elas permitem que o corretor converse com o cliente sobre uma despesa real e com valor de mercado conhecido.
Quando o erro de medicação se torna risco do negócio
A origem da Acuidar ajuda a entender o outro lado da relação com o seguro, o das empresas que prestam o serviço. De acordo com a reportagem citada na Exame, a fundadora da empresa começou a cuidar do pai aos sete anos, quando ele já era diabético e hipertenso, enfrentava o alcoolismo e, mais tarde, desenvolveu demência; ainda criança, ela aprendeu a medir a glicemia, verificar sinais vitais e aplicar insulina. Já formada em fisioterapia, atendendo idosos em domicílio, encontrou a mesma precariedade que conhecia de casa, com pessoas sem preparo administrando medicamentos sem controle. Ela cita casos em que remédios prescritos para a noite eram dados pela manhã, e o idoso passava o dia sonolento e a noite agitado, a ponto de não conseguir fazer fisioterapia.
Em uma empresa de cuidado, esse tipo de falha tem desdobramentos que extrapolam a rotina da casa. Um medicamento administrado no horário errado pode provocar uma queda, uma internação ou o agravamento de um quadro clínico, e a família atendida pode buscar reparação contra a empresa contratada. O seguro de responsabilidade civil profissional existe para esse tipo de exposição, assim como o seguro de acidentes pessoais pode amparar o próprio cuidador, que levanta, transfere e dá banho em pessoas com mobilidade reduzida, tarefas com risco conhecido de lesões.
Um setor que cresce com contratos de vários formatos
O cuidado contratado chega às casas por caminhos diferentes. Há redes e agências que empregam ou intermediam cuidadores com protocolos e supervisão, cooperativas, profissionais autônomos que vendem o serviço diretamente às famílias e acertos informais com pessoas indicadas por vizinhos ou conhecidos, muitas vezes sem formação específica. Cada formato distribui o risco de um jeito, e quando a família contrata uma empresa, a responsabilidade por um erro de medicação ou por uma queda durante o banho recai, em boa medida, sobre quem presta o serviço, o que faz da existência de uma apólice de responsabilidade civil um critério razoável na hora de escolher o fornecedor.
Quando contrata diretamente um cuidador para trabalhar em casa com regularidade, a família assume o papel de empregadora, com as obrigações da legislação do trabalho doméstico, e o risco de um acidente com esse profissional ou de um dano causado por ele a terceiros fica dentro de casa. Parte das apólices residenciais oferece coberturas de responsabilidade civil familiar, e algumas seguradoras incluem garantias ligadas a empregados domésticos, com alcance que varia de produto para produto; o corretor que atende uma família nessa situação tem um motivo concreto para conferir a apólice da casa. O cuidador autônomo, por sua vez, trabalha sem a retaguarda de uma empresa e carrega sozinho o risco das lesões típicas da função, e o seguro de acidentes pessoais, em geral de custo acessível, protege uma atividade que exige esforço físico todos os dias.
Uma conversa que começa antes da necessidade
O planejamento financeiro para o cuidado na velhice costuma fazer mais sentido para clientes entre 40 e 60 anos, que com frequência já lidam com o envelhecimento dos próprios pais. Para esses pais, as alternativas de seguro são estreitas, porque os seguros de vida individuais têm limite de idade para contratação e preços que sobem com a idade, de modo que o cuidado deles tende a sair do orçamento corrente dos filhos. Arcar com essa conta é um bom argumento para que o cliente pense na própria velhice enquanto ainda tem idade e condição de saúde para contratar coberturas a um preço viável, e tempo para formar reserva na previdência.
Na reportagem da Exame, a fundadora da Acuidar relata que muitos idosos aceitam uma ajuda e recusam a ideia de serem cuidados, sobretudo quando mantêm a cognição preservada. O mesmo constrangimento aparece na mesa do corretor, porque contratar proteção contra a perda de autonomia obriga o cliente a se imaginar dependente, e uma abordagem centrada em garantir escolhas futuras, como decidir onde, como e por quem ser atendido, tende a encontrar menos rejeição.
Essas escolhas dependem de que o atendimento exista e de que haja dinheiro para pagá-lo, e as duas condições envolvem o seguro. Para seguradoras e corretores, o tema envolve proteger quem presta o serviço, das grandes redes ao cuidador autônomo, e ajudar quem vai pagar por ele a formar a reserva antes que a dependência chegue. O intervalo entre a primeira conversa com o cliente e o dia em que ele vai precisar de um cuidador costuma ser longo o bastante para que o seguro e a previdência cumpram sua função, desde que essa conversa aconteça cedo.






Mais conteúdos

Mais sobre a categoria
Inovação