




















O futuro financeiro da família precisa esperar pelo resultado das eleições?


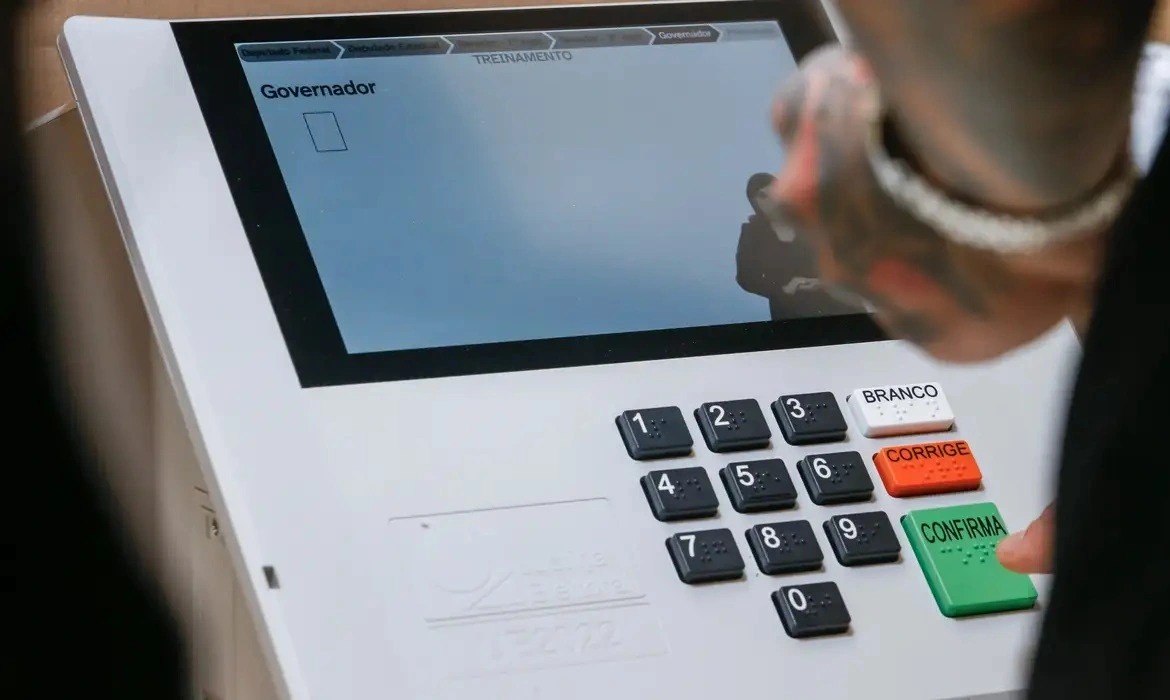
Para quem esteve minimamente atento à vida pública do país nos últimos meses, a avalanche de notícias sobre a eleição presidencial fez surgir questionamentos sobre as possíveis oscilações econômicas decorrentes do resultado e, claro, o medo de que isso gere consequências nos próprios bolsos. Isso porque, por mais diferentes que sejam as expectativas em relação ao futuro do país, as possíveis consequências econômicas de uma eleição são percebidas a partir de situações muito particulares, como o pagamento de um financiamento diante do comportamento dos juros, o aumento dos preços, a manutenção do emprego e a capacidade de continuar arcando com as despesas, por exemplo. Cada pessoa tem suas próprias razões para esperar ou temer mudanças na condução da economia, já que até mesmo quem acredita em um resultado favorável não consegue antecipar todos os seus efeitos. E se tem uma coisa comum a qualquer eleitor é o desapreço pela sensação de insegurança financeira.
Fato é que o cenário político-econômico do país não está sob o controle de cada pessoa individualmente. As decisões tomadas por quem governa podem influenciar diversos fatores que têm efeitos no orçamento das famílias e, diante dessa possibilidade, é natural que as pessoas procurem maneiras de proteger aquilo que construíram e de preservar alguma previsibilidade financeira para o futuro delas e dos que dependem delas financeiramente. Essa continuidade das responsabilidades familiares leva à reflexão sobre quais recursos estarão disponíveis para os dependentes se essa fonte de renda deixar de existir.
Entre as alternativas destinadas a essa finalidade está o seguro de vida, que permite estabelecer previamente uma indenização aos beneficiários em caso de falecimento coberto, conforme as condições contratadas.
O interessante é que essa escolha exige que cada pessoa observe a própria realidade financeira, identifique quem depende de sua renda e considere quanto tempo a família precisaria para organizar as contas diante de sua ausência. São informações que ajudam a mensurar o valor de uma eventual cobertura e a avaliar se o compromisso financeiro necessário para mantê-la é compatível com o orçamento.
Esse exercício de olhar para o futuro, entretanto, nem sempre encontra espaço entre as preocupações do presente. O Índice de Saúde Financeira do Brasileiro (I-SFB), elaborado pela Febraban em cooperação técnica com o Banco Central, mostrou que 67,2% dos entrevistados em 2024 não tinham segurança sobre o próprio futuro financeiro. Em outro levantamento, realizado pelo Datafolha para a Associação Brasileira de Planejamento Financeiro (Planejar) em 2025, 43% dos participantes afirmaram não possuir dinheiro guardado para emergências. Os números desses estudos ajudam a compreender por que pensar no amanhã pode ser desconfortável para tanta gente, especialmente quando as condições atuais já exigem esforços para manter as contas em ordem.
Ainda assim, as possibilidades de planejamento não precisam ficar condicionadas à expectativa de que tudo esteja favorável na economia. Há decisões que podem ser tomadas a partir do que se conhece hoje sobre a própria renda, as responsabilidades familiares e os riscos que se pretende cobrir. E talvez uma das dificuldades esteja em perceber que, enquanto se espera por alguma certeza sobre acontecimentos futuros, algumas providências possíveis acabam sendo adiadas.
Considerar a contratação de um seguro de vida faz parte desse exercício de avaliar quais providências podem ser tomadas hoje para lidar com possíveis dificuldades futuras. No momento de contratar uma apólice, o indivíduo pode escolher um capital segurado compatível com suas necessidades, indicar beneficiários e definir, entre as opções oferecidas, as coberturas que fazem sentido para sua situação. A indenização por morte, quando devida, pode ajudar a família a enfrentar um período de reorganização financeira, dando condições para que decisões sobre despesas e fontes de renda sejam tomadas com algum suporte. Dependendo das coberturas adicionais contratadas, o próprio segurado também pode contar com indenizações em situações como o diagnóstico de determinadas doenças graves ou a invalidez.
Naturalmente, essa possibilidade de proteção não significa que o contrato esteja livre de qualquer influência econômica. O valor dos pagamentos, os reajustes, a atualização do capital segurado e as condições de renovação obedecem ao que está previsto na apólice, enquanto o cumprimento das obrigações depende da capacidade financeira da seguradora. Conhecer essas condições, verificar a duração da cobertura, observar as exclusões previstas, identificar eventuais períodos de carência e compreender as situações em que a indenização é devida fazem parte da mesma decisão de contratar.
A tranquilidade que se procura, portanto, tem relação com o conhecimento dessas condições e com a possibilidade de assumir uma providência diante de uma preocupação legítima. Cada pessoa conhece, dentro de suas possibilidades, o valor que consegue destinar à proteção financeira e as necessidades que pretende atender. É uma decisão que pode ser revista conforme a vida muda, a renda se modifica e novas responsabilidades aparecem.
E, enquanto as notícias continuam trazendo dúvidas sobre o que acontecerá com a economia depois das eleições, talvez valha dedicar alguma atenção às respostas que já podem ser encontradas dentro de casa. Afinal, qualquer resultado eleitoral trará decisões sobre as quais cada indivíduo terá influência limitada. O planejamento da própria proteção financeira, por sua vez, oferece a oportunidade de cuidar antecipadamente de algumas consequências que se deseja evitar ou amenizar, respeitando as condições de cada família e aquilo que está ao seu alcance.




Mais conteúdos
Mais sobre a categoria
Mercado


Carro com 11 anos de idade média abre espaço para o seguro

Os “furinhos na mangueira” que fazem a corretora perder clientes